美國信用卡債務達1.29兆美元,比特幣貸款揭示擔保品差距

 設為Google首選來源


美國信用卡餘額在第三季度達到1.29兆美元,紐約聯邦儲備銀行於11月10日報告。以比特幣為擔保的貸款宣傳較低的借款利率,但這種比較伴隨著不同的風險:在自動出售中失去擔保品。
紐約聯邦儲備銀行的報告顯示,信用卡餘額比上一季度高出220億美元,比一年前高出520億美元。
另外,聯邦儲備銀行最新的信用卡賬戶利息測量為22.36%,而Coinbase宣傳的加密貨幣擔保借款利率為5.1%。
這一差距可以轉化為顯著較低的模擬利息成本,但訪問它需要資產。一次10,000美元的支付需要25,500美元的比特幣,假設選擇40%的初始貸款價值比率,並且處理費用已融資。
這個利率可能很有吸引力,但如果貸款相對於其擔保品變得過大,擔保品可能會自動出售。
低利率的購買價值
考慮一個恆定的10,000美元信用卡餘額持續一年,沒有本金償還,根據聯邦儲備銀行的22.36%測量計算的簡單利息成本為2,236美元。
對於Coinbase的可變利率產品,假設支付價值10,000美元的USDC,並將宣傳的5.1%利率保持不變一年。Coinbase的可變貸款處理費用為前250,000美元的2%,超過該級別的金額收取1%。
200美元的費用使開盤債務達到10,200美元,該金額的簡單利息為520.20美元。加上費用後,產生的模擬第一年借款成本為720.20美元。
| 一年示例 | 信用卡餘額 | 比特幣擔保借款 |
|---|---|---|
| 開始餘額或收到的現金 | 10,000美元 | 10,000美元 |
| 示例中使用的利率 | 22.36% 歷史信用卡測量 | 5.1% 宣傳的起始利率,假設不變 |
| 融資的處理費用 | 沒有信用卡費用建模 | 200美元 |
| 用於利息的開盤債務 | 10,000美元 | 10,200美元 |
| 簡單利息 | 2,236美元 | 520.20美元 |
| 利息加上模擬處理費用 | 2,236美元 | 720.20美元 |
總差額約為1,516美元。這個簡化的示例既沒有提供比特幣借款人的報價,也沒有保證的節省,並且不計算完整的年利率。它排除了平台費用、複利、利率變化、轉換成本和清算影響。
Coinbase表示,對於可變利率貸款,可能每月收取平台費用,借貸利率也會隨著供需變化,因此5.1%不能被視為承諾的全年成本。實際報價決定了顯著差距的存活程度。
在信用卡方面,聯邦儲備銀行11月6日的消費者信貸發布中的22.36%數字出現在商業銀行賬戶的八月和第三季度觀察中。所有賬戶的相應數字為21.19%。
聯邦儲備銀行根據施加這些費用的平均每日餘額年化財務費用,排除了沒有財務費用的賬戶。該利率不能簡單地應用於紐約聯邦儲備銀行1.29兆美元估算的每一美元。
節省背後的比特幣擔保品
Coinbase表示,符合條件的、經過驗證的美國客戶在紐約以外可以借款而無需信用檢查。借款能力取決於符合條件的擔保品,產品中顯示了限制。去除信用檢查用資產要求取而代之。
透過整合,抵押的比特幣轉換為Coinbase Wrapped Bitcoin (cbBTC),並轉移到Base上的借貸協議Morpho的智能合約中。
那裡持有的抵押品被標記為鎖定且不可交易,儘管符合條件的超額抵押品可以在貸款價值比(LTV)限制內提取。可變利率貸款沒有預定的最低還款額或固定到期日,但利息會持續累積。儘管還款靈活性仍需監控抵押品。
LTV將未償還的債務除以抵押品的當前市場價值,因此一筆$10,000的債務在假設的40%初始LTV下需要$25,000的比特幣,還不包括手續費。
包括$200的融資手續費後,這一要求提高到$25,500,以保持相同的起始比例。
如果債務達到相對於抵押品的市場清算閾值,則可以自動進行出售。對於比特幣支持的借貸,Coinbase描述了債務和利息的還款,並附加4.38%的罰金。任何在所需清算後剩餘的比特幣將返回Coinbase帳戶。
對於一筆假設的比特幣支持貸款,清算閾值為86%且債務保持不變,從40% LTV開始的貸款在抵押品價值大約下降53.5%後達到該閾值。另一筆從60% LTV開始的貸款在約下降30.2%後達到相同的閾值。
降低利率需要比特幣緩衝
假設的$10,000 USDC支付:2%的融資費用使債務達到$10,200。在選擇的40%初始LTV下,比特幣抵押為$25,500。
抵押品要求的假設比特幣支持貸款A $25,500的比特幣抵押支持$10,200的債務,起始貸款價值為40%。債務包括$10,000收益上的$200手續費。整個條形圖都是抵押品。 01 / 40% 起始LTV範例$25,500的比特幣抵押 整個條形圖都是抵押品40%債務/抵押品價值60%債務以上的抵押品價值$10,200的開放債務$10,000 USDC收益 + $200融資費用40%是假設的起始LTV。
假設的抵押品承諾 $25,500的比特幣抵押支持$10,200的開放債務,或抵押品價值的40%。整個列都是抵押品。 01 / 40% 起始LTV範例$25,500的比特幣抵押換取$10,000的USDC60%債務以上的價值40%起始LTV$10,200債務包括$200手續費整個列都是抵押品。40%的起始LTV是假設的。
02 / 選擇一個假設的起始LTV
02 / 選擇一個示範的起始 LTV40% 起始 LTV60% 起始 LTV
$10,200 的債務由 $25,500 的比特幣支持。在假設的 86% 閾值和固定債務下,53.5% 的跌幅達到清算。
固定債務清算敏感性在 40% 初始 LTV 下
在 $10,200 的債務保持不變和假設的 86% 清算閾值下,從 $25,500 開始的抵押品在價格下跌 53.5% 後達到閾值。兩個條形圖共享 $25,500 的比例。相同的債務。比特幣價值減少。
開始:$25,500 抵押品 / 40% LTV
$10,200 債務
53.5% 抵押品價格下跌
閾值:$11,860 抵押品 / 86% LTV
$10,200 債務
共同的抵押品價值比例;兩個條形圖中的債務保持不變。累積利息會使閾值更接近。
示範價格下跌至 86% 清算閾值
在固定的 $10,200 債務下,從 40% 貸款對價值開始,假設的閾值在抵押品價格下跌 53.5% 後達到。相同的債務。比特幣價值減少。
開始:$25,500 / 40% LTV
$10,200 債務
53.5% 抵押品價格下跌至閾值
閾值:$11,860 / 86% LTV
$10,200 債務
共同的抵押品價值比例。債務保持不變;未支付的利息會使清算更接近。
相同的 $10,200 債務對應 $17,000 的比特幣。在假設的 86% 閾值和固定債務下,30.2% 的跌幅達到清算。
固定債務清算敏感性在 60% 初始 LTV 下
在 $10,200 的債務保持不變和假設的 86% 清算閾值下,從 $17,000 開始的抵押品在價格下跌 30.2% 後達到閾值。兩個條形圖共享 $25,500 的比例。相同的債務。比特幣價值減少。
開始:$17,000 抵押品 / 60% LTV
$10,200 債務
30.2% 抵押品價格下跌
閾值:$11,860 抵押品 / 86% LTV
$10,200 債務
共同的抵押品價值比例;兩個條形圖中的債務保持不變。累積利息會使閾值更接近。
示範價格下跌至 86% 清算閾值
在固定的 $10,200 債務下,從 60% 貸款對價值開始,假設的閾值在抵押品價格下跌 30.2% 後達到。相同的債務。比特幣價值減少。
開始:$17,000 / 60% LTV
$10,200 債務
30.2% 抵押品價格下跌至閾值
閾值:$11,860 / 86% LTV
$10,200 債務
共同的抵押品價值比例。債務保持不變;未支付的利息會使清算更接近。
較高的起始 LTV 需要較少的抵押品,但在清算之前比特幣的下跌空間較小。
假設的敏感性,而非預測或借款人報價。假設 86% 的市場閾值,固定債務,且不考慮後續利息、費用、還款或抵押品變更。實際閾值會有所不同。未支付的利息會減少價格緩衝。條形圖段比較值;所有抵押品均已質押。
來源和證據
來源
- Coinbase 處理費用
- Coinbase 貸款介紹
- Coinbase 借款條款
- Coinbase 貸款健康定義
- Coinbase 抵押品和清算
支持事實
- Coinbase 對前 $250,000 收取 2% 的變動貸款處理費,超過部分收取 1%,將其加到債務中並對其收取利息;每月可能還需支付平台費用。 [1] [2]
- 假設的 $10,000 債務在處理費用之前需要 $25,000 的比特幣作為 40% 的初始 LTV;計算 2% 的融資費用會將債務提高到 $10,200,並使同樣的 40% 初始 LTV 所需的抵押品提高到 $25,500。 [3] [1] [4]
- 對於假設的比特幣支持貸款,從 40% LTV 開始,在假設的 86% 清算閾值下,若債務保持不變,抵押品價格約下跌 53.5% 會達到該閾值;而從 60% LTV 開始的另一筆貸款在約 30.2% 的跌幅後達到相同的閾值。 [3] [4]
- Coinbase 使用本金加上累積的未支付利息來定義 LTV,因此債務上升或抵押品價值下降可能會觸發自動清算;清算閾值因市場和抵押品而異。 [4] [5]
方法
示例變數比特幣貸款,美元價值。D=10000×1.02=10200。起始抵押品 C=D/LTV:在 40% 時為 25500,在 60% 時為 17000。在 86% LLTV 時,C=D/.86=11860.465,四捨五入為 $11,860。價格下跌=1−初始 LTV/.86:53.5% 或 30.2%,四捨五入到小數點後一位。條形寬度共享 $25,500 的比例;債務和條形高度保持不變。
範圍
假設的敏感度,而非預測或借款人報價。假設市場閾值為 86%,債務不變,且沒有後續利息、費用、還款或抵押品變更。實際閾值會有所不同。未支付的利息會減少價格緩衝。條形段比較數值;所有抵押品均已質押。
資訊圖表由 CryptoSlate 提供。
更大的緩衝需要更多的抵押品或更少的借款。Coinbase 也指出協議安全性、流動性和 Coinbase 智能錢包問題作為風險,並增加了依賴性,與還款義務並存。
紐約聯邦儲備銀行表示,信用卡轉換為早期和嚴重拖欠的情況在第三季度略有改善。年化流入嚴重拖欠的比例為 6.9%,而一年前為 7.1%。
在 11 月 10 日的另一項分析中,紐約聯邦儲備銀行的經濟學家表示,2022 年後,低收入社區的借款人中,信用卡拖欠的情況最為嚴重,與高收入地區的差距擴大。
對於擁有足夠合格資產的人來說,加密貨幣抵押借款可能在扣除費用後降低利息成本。對於沒有這些資產的人來說,廣告的利率並不能解決融資問題,因為借款能力取決於可質押的資產。
有用的比較是包含費用的報價與承諾的加密貨幣數量以及剩餘的清算緩衝。較低的借款利率可能與借款人意圖保留比特幣時自動出售的風險共存。
-- 價格
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
Valour 上市八款新加密貨幣 ETP,包括 Canton、Morpho 和 Raydium

Chainalysis 報告:全球加密市場遇冷,西歐為何扛住了?
代幣化黃金現在可以支持Coinbase貸款。價格更新在週末暫停
Raycash 上線以太坊主網,提供隱私穩定幣支付及收益功能
OAK Research:穩定幣收入未流向公鏈
被稱為「下一個矽谷銀行」的 Erebor,憑什麼吸引到 SBI 和 Robinhood?
reUSD 和 reUSDe 存款總額超 4 億美元,reUSD 上線 Monad
Onlend推出無需編碼的基礎設施以啟動自訂的鏈上借貸應用程式
Morpho 貸款超過 58 億美元:增長是由申請流量還是獎勵補貼驅動的?
同樣的壞帳,五種認虧時點:DeFi 金庫損失應該落在誰頭上?
Spark第三季度借貸市場份額升至13.2%,淨收入降30%
1kx區塊鏈行業深度研報:誰在真正賺錢?
USDD 報告強勁的財政表現、關鍵指標增長及生態系統擴展
Morpho RWA 存款突破 20 億美元,貸款接近 9 億美元
Birch Hill完成400萬美元種子輪融資,Multicoin Capital領投
新一輪TGE潮來襲?19個項目或在四季度密集登場
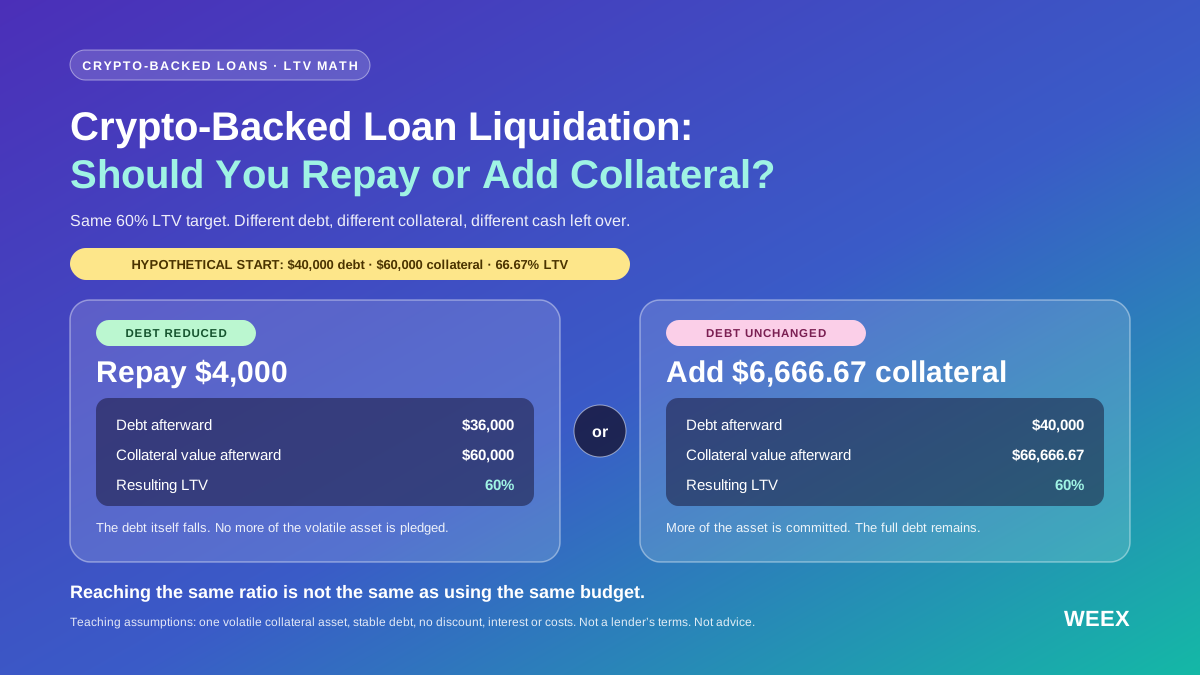
加密貨幣抵押貸款清算:應該還款還是追加抵押品?
面臨加密貨幣抵押貸款清算?透過相同預算、LTV 計算、壓力測試與保障限制,比較還款和追加抵押品。
誰在持有代幣化股票?散戶數量龐大,資產卻高度集中
DeFi中的穩定幣存款增長至240億美元
五個 DeFi 項目進觀察名單:從分級金庫到鏈上永續訂單簿
[專欄] 羅賓漢鏈,雖然迷因幣熱潮已結束,但成長仍在繼續
一週精選丨黃金週內跌破4000美元,a16z Crypto更名為a16z Frontier
Lido 介紹 Turbulence Controls 機制應對極端事件