47% 最高稅率將至,澳洲加密投資者的七個減稅方案

 設為Google首選來源


沒有完美的避稅捷徑,只有適合自己資金週期與風險承受力的稅務籌劃。
撰文:Andrew Fenton
編譯:Chopper,Foresight News
從設立自助管理養老基金(SMSF)、註冊公司,到乾脆移民海外,澳大利亞比特幣持有者可以通過這些方案,應對 2027 年即將落地的資本利得稅(CGT)大漲。
澳大利亞政府在 5 月預算案中取消了所有投資品類 50% 資本利得稅折扣,這一決定給加密貨幣持有者帶來巨大衝擊。新稅制下,應稅收益份額幾乎翻倍,僅保留很小一部分通脹抵扣。
不過只要現在開始籌備,投資者仍有合法途徑降低資本利得稅支出。部分澳洲加密持有者已經採取激進手段:Finder 創始人、加密行業知名人物 Fred Schebesta 選擇移居新加坡,當地實行 0 資本利得稅,他稱這次稅改是「致命一擊」。
當然也有相對溫和的減稅方式,例如設立自管養老基金 (SMSF)、成立一家公司以公司稅率交易加密貨幣,或者乾脆祈禱反對黨在下次選舉後撤銷這些政策。
2027 年 7 月 1 日起,資本利得稅將如何變化?
自 1999 年以來,澳洲資產持有者只需要為一半的資本收益納稅。從 2027 年 7 月 1 日開始,投資者需要按全額個人所得稅率繳稅:收益在 4.5 萬--13.5 萬澳元區間,稅率 30%;13.5 萬--19 萬澳元部分稅率 37%;超過 19 萬澳元的部分稅率 47%。本文所有金額單位均為澳元。
更不利的是,學生、退休人員這類不領取福利的低收入群體,無論收益多少,最低資本利得稅率都為 30%。
現在唯一保留的抵扣項是基於成本基數的通脹指數化調整。舉個例子:2027 年以 100 萬澳元購入房產,10 年後以 150 萬澳元賣出,若通脹維持 3%,其中約 34.4 萬澳元屬於通脹帶來的增值,這部分不用繳稅。
Swyftx 首席執行官 Andrea Yuen 解釋:「加密貨幣面臨的難題在於,這套指數化抵扣更適合增速平緩的資產,而不是高增長資產。」
舉例來說:以 1 萬澳元買入比特幣,十年後以 10 萬澳元賣出,通脹抵扣額度僅約 3439 澳元。舊政策下,只需對 4.5 萬澳元收益徵稅;新政策下,應稅收益變成 86561 澳元。
Stockspot 分析師 Chris Bryki 對比了十大資產類別在新規下的稅負表現。他在《澳大利亞人報》中寫道:「加密資產排在最末,因為它的收益幾乎全部來自資本增值。原本就帶有投機屬性的投資,稅後回報將會進一步縮水。」
下面是加密投資者可以採用的幾種應對方案,難度跨度很大,從簡單觀望,到徹底重構個人財務安排。
方案 1:寄望 2027 年 7 月前迎來一輪大牛市
2027 年 7 月 1 日之前產生的收益,依舊適用舊規則、享受 50% 稅收折扣。最理想的情況就是在該日期之前,牛市推動持倉價值沖高。你需要完整記錄所有加密資產在當日的估值,在這個估值之上再產生的收益,就要按照更高的新稅率計稅。
加密諮詢機構 Collective Shift 創始人 Ben Simpson 表示,在宏觀環境承壓的情況下,比特幣今年年中以來的走勢,為 7 月前繼續上漲提供了支撐。但 Simpson 特別說明,自己並非金融顧問,他補充道:「我不會把全部賭注押在一輪大牛市上。」 「我認為 2028 年 5 月的比特幣減半行情,才是收益釋放的主要階段。所以這個辦法不一定對投資者有利。」
Yuen 也提出,價格走勢不受人為控制:「如果你只是抱著僥倖心理,那根本算不上策略。」
方案 2:投票支持承諾推翻稅改的政黨
反對黨聯盟以及小眾政黨一國黨都承諾,如果上台就廢除本次稅改。非常在意這項政策的加密貨幣選民,可以以此為依據投票,推動政府更迭。
不過執政黨澳洲工黨在眾議院 150 個席位中占據 94 席,很難被趕下台。就算成功換政府、法案也及時在參議院通過,理論上有可能在 2028 年 7 月報稅季前撤銷新政。更大概率是,相關調整會在報稅周期之後落地。澳洲加密稅務機構 Crypto Tax Australia 主管 Adrian Forza 說,這會讓收益核算變得極其複雜。 「到時候要做三套計算,會非常麻煩,但長期來看對投資者更友好。」
-- 價格
方案 3:把加密資產轉入自助管理養老基金(SMSF)
澳大利亞的養老體系被稱為養老金,投資者年滿 60 歲之後,就可以免稅取出養老賬戶內的資產,資產還能持續增值。
普通零售養老金賬戶不允許客戶投資加密貨幣,想要用這個方式規避稅負,就必須設立自助管理養老基金(SMSF)。Simpson 大約三分之一的高淨值客戶,都通過 SMSF 配置加密資產。
「在裡面持續買入、囤積比特幣是很穩妥的思路。」但他提醒不要大量配置山寨幣,「養老資金是超長期配置,拿它去押注短期山寨幣,等於拿退休生活冒險。」
澳洲大型養老基金 AMP 已經投資比特幣,但並不對普通客戶開放這個渠道
這位 27 歲創始人也點明 SMSF 最大短板:年輕加密投資者幾十年內都不能動用這筆資金。 「退休之前一分錢都碰不到,要等到年紀很大之後,才能兌現收益。」
所以這套方案更適合 50 歲以上、等待週期較短的高淨值投資者。
政府也提高了 SMSF 的運維門檻,有大量合規文書、審計要求,還有各類固定費用,資金體量小的投資者很難承擔。年度成本普遍在 2000--4000 澳元;如果只配置比特幣或以太坊 ETF,使用 Stake 這類線上服務商,可以把年費壓縮至約 1330 澳元。
還有一個限制:想要把加密資產放進 SMSF,往往需要先賣出、繳納稅款,再用基金資金重新買入;同時還有每年的繳存上限。不過 Forza 表示,通過合理規劃,單次最高可向賬戶轉入近 40 萬澳元資產。
方案 4:用比特幣質押借貸,避免觸發資本利得稅應稅事件
不少富豪都在用這個減稅思路:以資產質押貸款,償還貸款的成本,往往低於賣出資產需要繳納的稅款。現在比特幣持有者也有很多借貸平台可選,BlockEarner、Vield、Swyftx 都支持以 BTC 作為抵押品借貸。
Yuen 笑著說:「我們想把這個原本只屬於富豪的策略,帶給普通投資者。」
但普通人沒有富豪那樣雄厚的資金儲備,這套方案風險很高:貸款利率偏高,貸款週期通常只有 12 個月;如果行情反向波動,抵押的比特幣就有被清算的風險,而且不能按資產全額借貸,Swyftx 的抵押率大約 40%。
「一旦抵押品價值跌破閾值,就會觸發追加保證金通知。」她說,「相當於押注幣價上漲。你必須判斷加密貨幣會上漲,或者至少不會暴跌到觸發清算,不然加密質押貸款並不適合你。」
Simpson 並不主動推薦這個方案,但承認選對時機可以獲利。舉例來說,如果借貸利率 10%,而比特幣保持過往年化 33% 的漲幅,最終到手收益,會比直接賣出繳稅更好。但他提醒,這屬於帶槓桿的博弈,只適合專業成熟投資者。 「如果你的資產高度集中在加密貨幣,又沒有額外備用資金,我不建議嘗試;不懂規則的情況下,風險很大。」
過去一年比特幣下跌 28%,一年前入場借貸的投資者,很多已經收到保證金提醒、面臨清算,同時還要承擔利息。
用比特幣質押借錢湊購房首付,已經成為越來越流行的用法
Forza 同時提醒,部分場景下,加密借貸本身就會被認定為應稅事件,DeFi 借貸尤其明顯。比如把 ETH 存入 Aave,會自動兌換成 WETH,這個兌換動作就觸發徵稅;取出的時候,又會再次觸發應稅。
BlockEarner、Swyftx 這類中心化平台的借貸,目前處於監管灰色地帶,澳洲稅務局(ATO)還沒有明確界定是否屬於應稅事件。
「借一萬澳元問題不大。但如果你手裡有 3--5 枚比特幣,我不建議冒險。一旦行情走反,最後稅還是要交。」
「澳洲目前只有 Vield 拿到了私人稅務裁定,確認它的產品不會觸發應稅事件,其他平台都沒有。」 Swyftx 回覆稱自身尚未拿到該裁定,建議客戶單獨諮詢稅務顧問;BlockEarner 沒有回應相關詢問。
方案 5:移居海外,前往資本利得稅為 0% 的國家
澳洲即將落地的稅制調整,已經促使加密行業知名人物、Finder 創始人移居新加坡,成為一名為避稅而搬遷的「稅務流亡者」。
從明年 7 月開始,長期加密資產收益的最高邊際稅率將上調至 47%(可根據通脹調整資產成本基數)。
對於收入增長潛力強的單身加密投資者來說,離開澳大利亞這個「終極選項」,吸引力正在不斷上升。
新加坡、葡萄牙、馬耳他、阿聯酋、中國香港等多個熱門加密中心,為吸引高淨值投資者,對長期加密資產收益實行 0 資本利得稅政策。
加密諮詢機構 Collective Shift 創始人 Ben Simpson 表示,已經有不少客戶付諸行動。「確實有不少人直接打包走人,心想:算了,我搬去巴哈馬這類地方。」
Sywftx 首席執行官 Andrea Yuen 十分清楚移居海外的稅收優勢。
「我在新加坡生活了 30 年,很懷念那裡零資本利得稅的政策。」 但她當初搬到新加坡並非出於避稅目的,同時她也提醒,單純為了少交稅舉家搬遷是非常激進的選擇。
「我絕不會建議大家僅僅圍繞稅收結果來規劃自己的生活。有很多很好的理由,讓我選擇回到澳大利亞定居。
如果僅僅因為加密資產要交稅就決定移民,那你真的需要慎重再想一想。」
Simpson 自己每年有一半時間在美國打理 Collective Shift 美國業務,也曾考慮過移民,但在研究完相關法規後打消了念頭。
「你幾乎要切斷和澳大利亞所有的關聯。只有真心願意長期在海外生活、大部分時間不回澳大利亞,放棄本地醫保等所有相關權益,這個策略才可行。」
「比特幣耶穌」 Roger Ver 在 2014 年放棄美國居留身份,十年後,他因為沒有如實申報加密資產價值、未繳納離境稅遭到起訴,最終支付近 5000 萬美元了結案件。
同樣,選擇離開澳大利亞的投資者,還會面臨一筆高昂的離境稅,有時不得不賣出大量加密持倉來完稅。
澳洲加密稅務機構 Crypto Tax Australia 主管 Adrian Forza 說:「離境的時候就要徵稅。如果你手裡積累了大量浮盈,在出境環節就會被徵稅。哪怕未來稅率更高,當下就要賣掉資產完稅,依然很難接受。」
Forza 補充,投資者也可以選擇延後繳納稅款,但後續賣出資產時,需要按全部收益計稅。所以如果你看好比特幣後續上漲,當下繳納離境稅反而更划算。
方案 6:設立公司,適用企業稅率
今年 27 歲的 Simpson 並不願意把加密資產鎖倉四十年。於是,他選擇通過一家公司來交易、持有加密貨幣,享受 25% 的企業稅率。
註冊單人公司的難度並沒有想像中高,但只有資金體量較大、會頻繁交易的投資者才值得折騰。你需要向澳大利亞證券和投資委員會(ASIC)註冊公司、繳納年費,聘請會計師編制財務報表、申報企業稅;如果還要給自己發工資,還要處理薪資系統、繳納養老金。需要用錢時,可以以分紅形式提取資金。
「如果你想把資本利得稅上限鎖定在企業稅率,公司架構會很合適。」 但他也點明一個關鍵隱患:當你把資金從公司取出時,仍需要補齊 25% 企業稅和你個人邊際稅率之間的差額。
「你最後還是要按個人邊際稅率繳稅,如果適用最高檔 47% 稅率,結果和之前的資本利得稅稅率一樣。」
很多人會疑惑:既然最終稅率相同,為什麼還要花錢、花精力運營一家公司?
Simpson 解釋,核心優勢在於:在你反覆交易、調倉的過程中,每一次賣出只需要繳納 25% 的企業稅。相比 47% 的資本利得稅,單筆交易最多能省下 22% 的稅,長期複利累積下來,收益差距會非常可觀。
「原本盈利部分要交 47% 的稅,走公司主體只需要按 25% 繳稅。稅後資金可以繼續投入市場,你的可投資本金會更多。」
不過如果交易頻次很低,適用稅率可能上升至 30%。
Forza 表示,高收入人群使用該架構收益更明顯:「如果你是單身,年收入 15 萬澳元甚至 20 萬澳元以上,設立公司會是很好的選擇,尤其現在資本利得稅折扣政策已經取消。」
但如果只是長期持有比特幣、很少交易,這套架構意義不大,收益很難覆蓋運維成本。
方案 7:直接退出加密市場,規避高額資本利得稅
原有的 50% 資本利得稅折扣將被通脹指數化折扣取代,新機制會把通脹因素納入資產原始成本核算。
這意味著長期持有股息股、指數基金的投資者,能拿到力度更大的稅收抵扣。那是不是應該賣掉加密資產,轉而買入 ETF 來節稅?
簡短答案:並不划算。這套新的指數化 「折扣」 本質上只是扣除通脹後的真實收益核算,算不上真正的優惠。
Simpson 認為,雖然稅制改革對加密行業衝擊很大,但加密資產依舊擁有出色的風險回報比。
「在我看來,比特幣長期增長潛力遠遠蓋過稅收帶來的影響。只要組合配置合理,它的上行空間依舊可觀。」
歷史走勢證明,即便加密市場波動巨大、經歷漫長熊市,長期持有比特幣的回報,在扣完稅之後,大多依舊跑贏 ETF。但山寨幣風險極高,收益可能翻倍,也可能全部歸零。
摩根大通預測,比特幣未來年化複合收益率有望達到 10%
Simpson 兩年前說服收入不高、從事籃球職業的妹妹買入比特幣,而不是把錢存進儲蓄賬戶。「她的持倉已經漲了 40% 到 50%。她說這筆錢能幫她更早買房,遠好於現金放在銀行裡被通脹慢慢侵蝕。」
這也是持續囤積比特幣的意義,對大多數普通人來說,稅負並不是最需要優先考慮的問題。
Yuen 也提到,加密貨幣是少數能在短短數月實現兩位數收益、甚至本金翻倍的資產。就算按照新規完稅,拿到收益的投資者依然是賺錢的。
「我父親常說,能賺到利潤是好事,為收益交一部分稅理所應當。」當然,沒人會心甘情願交稅,但扣完稅款之後,你依然保有盈利。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
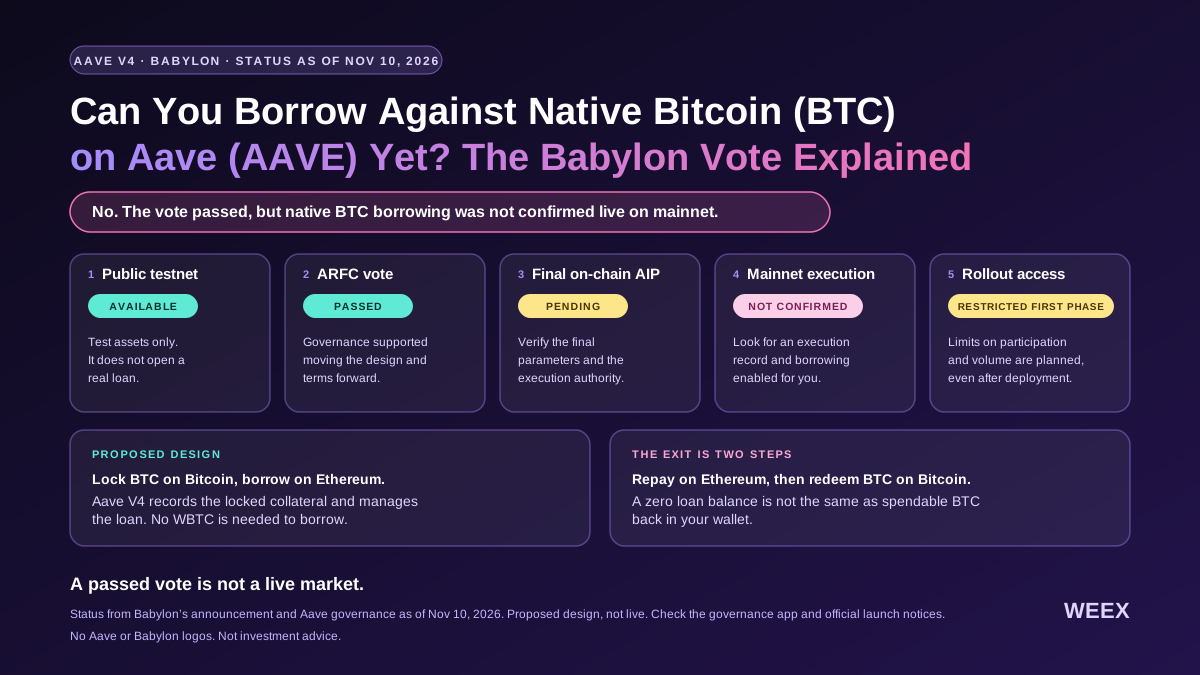
現在可以在 Aave (AAVE) 上以原生比特幣 (BTC) 借款了嗎?Babylon 投票解析
現在可以在 Aave 上以原生比特幣借款了嗎?了解 Babylon 投票通過了什麼、還有哪些項目尚待上線,以及 BTC 清算會如何進行。
Aave DAO 透過提案支持原生 BTC 作為 Aave V4 抵押品
Bitget推出開放保管網絡以分離機構交易與資產儲存
Circle表示已凍結11億美元USDC,與Binance黑客調查相關
Kraken 母公司 Payward 取得 AAVE 股權,機構深入探索 DeFi
Chainalysis 開始恢復篩選服務,因披露密碼雜湊被洩露
Aave Labs收購Avon以啟動其協議上的固定利率貸款
克拉肯的擁有者投資於一種山寨幣,考慮進一步購買。你們應該認識他
Aave Labs 收購 Avon 團隊推進固定利率借貸
GMX DAO 投票擬向 POL 多簽轉入 700 萬美元資產作為應急儲備
Payward 及客戶購入 AAVE 探討合作
股票持有的六種方式:從紙質證書到鏈上代幣的所有權差異
以太坊經濟區進入流動性橋接的代碼實施階段
Dialectic上線SpaceX代幣化股票收益金庫Starloop
Aave Labs、Veda 與 Kamino 向 SEC 提交去中心化借貸法律框架
Aave 借款人面臨高達 36% 的年利率,凍結阻止了新抵押品的存入
以太坊正在變好,但ETH持有者卻笑不出來
去中心化金融需要基準利率…Treehouse DOR,能成為鏈上金融的新標準嗎
Onlend推出無需編碼的基礎設施以啟動自訂的鏈上借貸應用程式
Chainlink推出24小時365天的RWA與股價數據服務,Aave成為首批採用者
Ethena Pay 通過 Avalanche 上的 Aave V4 借貸新增 Earn+
幣安黑客在變現中接連失誤:賣出約500萬美元的代幣PROM 只換回約71美元以太坊
Aave 擴展基於 Base 的股票擔保 USDC 貸款給合格投資者
Chainlink推出24/7代幣化資產定價,Aave採用數據源
同樣的壞帳,五種認虧時點:DeFi 金庫損失應該落在誰頭上?
Aave 重新開放凍結市場,但阻止新的抵押貸款
LlamaRisk 提議下調 Aave V3 與 V4 借款上限,移除約 38 億美元未使用額度
埃隆·馬斯克表示人工智慧代理人可能會進行加密貨幣盜竊
神秘鯨魚從 Aave 提取 2.9 億 USDC,推高借貸利率