
Accenture 股價預測:ACN 距離高盛的260美元目標價還有多遠?

 設為Google首選來源


Accenture 股價今日在212.30美元附近交易,因此高盛剛上調至260美元的目標價,較實際股價高出約22%。
這是實質的價差,不是四捨五入造成的誤差。真正值得探討的問題,不是 Accenture 股價抽象而言能否到達260美元,而是要讓這個目標價成為 Accenture 的實際股價,而不只是分析師報告上的一個數字,其訂單、利潤率,以及投資人願意為兩者支付的估值倍數,具體而言必須出現哪些變化。
高盛實際調整了什麼,以及何時調整
高盛將 Accenture 的目標價從230美元上調至260美元,並維持買進評級。這項調整是在公司10/01財年第四季財報優於預期、年度訂單額創下845億美元紀錄後做出的。這是一次幅度不小的上調,但也值得放在背景中看待:過去一年,高盛對 Accenture 的看法曾大幅擺盪,目標價先從370美元下調至330美元,再調至270美元,之後進一步降至230美元,直到最近才再次上調至260美元。
高盛目標價的波動,並不是特別針對這家機構的批評,而是反映出同一段期間 Accenture 的投資故事變化有多大:從擔心 AI 取代顧問服務需求,到地緣政治動盪壓縮客戶預算,再到本月創紀錄的訂單顯示這些擔憂可能被過度放大,市場看法因此反轉。一年內目標價變動超過100美元,合理地說明 Accenture 股價本身確實很難被有把握地估值,而不只是某位分析師任意改變看法。
260美元距離今日股價究竟有多遠
若以212.30美元計算,Accenture 必須上漲約22.5%,才能達到高盛設定的260美元目標價。對一家市值超過1,300億美元的大型股而言,這是相當大的漲幅,不過仍低於 Accenture 在10/01單一交易日已經出現的波動幅度:當時股價從183美元升至212美元以上。
華爾街其他機構的目標價也落在這段路徑上的不同位置。摩根大通與 BMO 在同一份財報公布後,都將目標價上調至200美元,而 Accenture 股價已經突破這個水準。根據範圍更廣、涵蓋 27 位分析師的調查,整體分析師共識平均目標價接近200美元,高點約為282美元,低點則約為130美元。不過,這個區間可能早於市場對本月財報優於預期的完整反應,因此應視為某一時間點的快照,而非當前共識。高盛的260美元與摩根大通、BMO 的200美元之間的差距,呈現了真正的分歧:問題不在於 Accenture 這一季的表現是否出色,而在於本月訂單強勁的表現有多少能被視為持續性成長。
260美元目標價背後隱含的估值倍數擴張
多數目標價報導都把目標價當成一個單一數字,卻沒有探討背後採用的估值假設;而這正是值得在此深入分析的部分。根據約6.12億股流通在外的股份,以及76.8億美元的淨利,Accenture 過去十二個月的每股盈餘約為12.62美元。以目前212.30美元的股價計算,該股的過去十二個月本益比約為 16.8x。若股價達到260美元,並假設過去十二個月的盈餘維持不變,隱含本益比將升至約 20.6x。
本益比相差四個百分點,影響比乍看之下更大。這代表高盛的目標價不只是押注 Accenture 盈餘成長,進而達到市場已賦予該股的穩定估值;而是押注市場會把 Accenture 的估值重新評定至明顯高於目前的倍數。通常,這類重新評價需要有持續加速成長的證據,而不只是一季的強勁表現。即使盈餘成長達到管理層對3%至6%財年 2027 年指引的高標,也只能縮小部分差距。其餘部分則取決於市場情緒能否追上基本面,甚至走在基本面之前。
-- 價格
要讓260美元目標價合理,哪些條件必須成立
如同前述估值倍數的計算所顯示,股價要達到260美元,主要並不是靠盈餘一路直線成長。股價若要朝260美元邁進,部分關鍵在於市場是否願意以高於 2026 年大部分時間所給予的倍數,來評價 Accenture 的盈餘,而不只是盈餘能否延續目前的成長速度。
這項差異讓目標價直接與市場情緒相關,而不只是基本面。如果 2027 財年的訂單證實 10 月的創紀錄數字是趨勢的開端,而非單季的突出表現,且 Anthropic 合作關係及 Accenture Construct 等新業務開始反映在營收中,而不只是出現在新聞標題上,那麼較高的估值倍數就更容易站得住腳。若成長落在管理層指引的低標,且市場對 AI 的恐懼敘事哪怕部分捲土重來,股價就更可能回落至摩根大通與 BMO 設定目標價的200美元附近,甚至更低。原因是 16.8x 的估值倍數,較 20.6x 的倍數有大得多的壓縮空間。
分析師目標價的差距為何才是真正的訊號
針對同一份財報,高盛的260美元與摩根大通、BMO 的200美元目標價相差60美元。對於規模如此龐大、受到廣泛分析的股票而言,這項差距比第一眼看來更大。BMO 特別在上調目標價的同時提醒,邁向 2027 年之際,整體 IT 服務需求依然低迷。這表示,即使分析師的看法變得更樂觀,也還沒有完全相信底層需求環境已經改變;他們只是認為 Accenture 自身的執行表現優於市場原先的擔憂。
這是解讀高盛260美元目標價的一種實用方式:與其把它視為 Accenture 業務基本面已經徹底轉變的預測,不如看成一項押注,認為本季業績帶來了足夠的可信度,讓市場比 2026 年大部分時間更願意給予 Accenture 信任。這份信任能否延續至接下來一、兩季,而不只是維持到本次財報反應結束,才是真正決定260美元能否觸及,或200美元是否才是目前較實際的上限。
目標價反覆波動的模式實際揭示了什麼
高盛自身目標價的歷史中,有個細節值得比一般情況更受關注:在大約一年的時間裡,單一季度帶動目標價變動至少30美元,而且不論上調或下調,這已不是第一次。目標價在十二個月內從370美元降至230美元,再回升至260美元,並不代表公司的內在價值每一季都劇烈波動,而是說明市場對於以任何單一季度的表現推估未來,信心一直格外薄弱。這也表示每份財報在重設市場敘事時都格外重要,而不只是確認或微調早已定型的看法。
這種模式帶來的實際啟示,不只適用於這次目標價。若一檔股票的追蹤分析師,會因單一數據點反覆將目標價調整兩位數百分比,那麼相較於目前的目標價,下一份財報更可能是預測六個月後實際股價的可靠訊號。把260美元視為固定的終點,可能會忽略這個數字本身已被證明並不穩定;而促成本次最新修正的條件——單季業績優於預期並消除疑慮——與過去市場情緒轉向時導致目標價下修的條件,其實相同。
在 WEEX 交易 Accenture 的目標價差距
股價與最看好的分析師目標價之間有22%的差距,通常不會一路直線收斂;尤其是該股票過去一年的目標價本身已經歷如此多次來回變動。Accenture 可在 WEEX 現貨交易,並可使用與其他加密貨幣交易相同的帳戶,以 USDT 為帳戶注資。這讓交易者能根據真正左右股價的關鍵節點來調整部位,例如 2027 財年的訂單數據、Anthropic 合作關係是否帶來可衡量的營收影響,以及下一次財報電話會議如何描述 IT 服務需求,而不是今天就把所有資金押在單一目標價上。
這一點在此格外重要,因為高盛自己的目標價在過去十二個月變動了超過100美元,清楚顯示即使是成熟的分析師,也很難在波動的一年中為這檔股票找到穩定的估值。隨著這些關鍵節點逐一落實,分階段建立曝險,而非把260美元當成固定終點,更符合這檔股票的特性:設定目標價的人本身也不只一次推翻過先前的判斷。在 WEEX 交易可獲得公開揭露的 1,000 BTC 保護基金支持,相關資訊可在 weex.com/protectfund 查閱;在持有一檔現價與目標價差距如此大的股票部位之前,值得先確認相關資訊。
結論
高盛的260美元目標價,代表 Accenture 股價較目前接近212.30美元的水準高出約22.5%;但要縮小這段差距,光靠盈餘成長並不足夠。隱含估值倍數必須從過去十二個月盈餘的約 16.8x 擴張至 20.6x,意味著市場必須給予 Accenture 的信任度,明顯高於 2026 年大部分時間的水準。華爾街仍分成兩派:一派看好高盛的目標,另一派則認同摩根大通與 BMO 較審慎的200美元目標價;後兩者明確指出,整體 IT 服務需求尚未完全復甦。過去一年,高盛的目標價曾變動超過100美元,這種模式既反映了這段投資故事仍有多麼不明朗,也關係到股價接下來的走向;這也顯示,下一份財報將比目前的目標價更能可靠地反映 Accenture 的實際價值。
常見問題
1. 高盛目前對 Accenture 股票的目標價是多少?
Accenture 的10/01財報優於預期後,高盛將目標價從230美元上調至260美元,並維持買進評級。
2. Accenture 股價需要上漲多少才能達到260美元?
以目前接近212.30美元的股價計算,Accenture 必須上漲約22.5%,才能達到高盛的目標價。
3. 260美元目標價隱含的估值倍數是多少?
以接近12.62美元的過去十二個月每股盈餘計算,Accenture 目前股價隱含的本益比約為 16.8x;若股價達到260美元,本益比則約為 20.6x。這表示該目標價部分取決於估值倍數擴張,而不只是盈餘成長。
4. 所有分析師都認同高盛的260美元目標價嗎?
不是。摩根大通與 BMO 在同一份財報公布後,都將目標價上調至200美元。BMO 特別指出,邁向 2027 年之際,整體 IT 服務需求依然低迷。
5. 高盛最近大幅調整了 Accenture 的目標價嗎?
是。過去一年,高盛的目標價從370美元下調至330美元,接著調至270美元,再降至230美元,最後才在最近上調至260美元。這種反覆出現的兩位數百分比調整,反映出 Accenture 的估值一直受到高度不確定性的影響。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
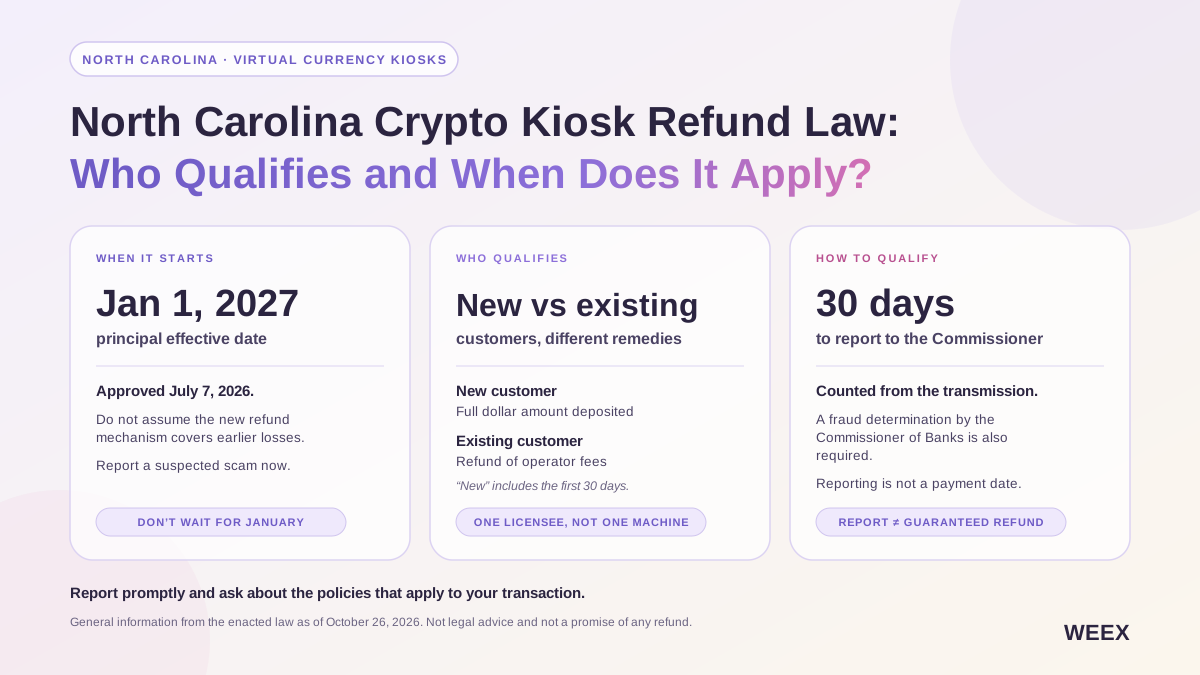
北卡羅來納州加密貨幣自助機退款法:哪些人符合資格?何時適用?
了解北卡羅來納州加密貨幣自助機退款法:2027/01生效日期、符合資格者、通報期限,以及受害者應保留的文件。
美國存款利率抑制 USDC 採用,國際結算銀行模型揭示原因
加州禁止公職人員發行迷因幣 纽森州長簽署新法
美國政治格局生變、AI拋售潮蔓延,加密市場何去何從?
米IREN決算、比特幣採礦將於年內實質撤退,轉向AI業務
三星與Stripe合作將USDC引入8200萬部手機
Web3 手抄報:本週不容錯過的行業熱點及爆款
Ardoino的24/7資產計劃依賴於願意等待現金的買家
數位錢包、金融科技和平台爭奪自由工作者的商機:為什麼阿根廷是關鍵市場
希臘結束加密貨幣稅收不確定性,對比特幣利潤徵收10%稅
以太坊軟體漏洞觸發主要第二層網絡的緊急修復
克拉肯的擁有者投資於一種山寨幣,考慮進一步購買。你們應該認識他
穩定幣提供低於一美分的支付,Armstrong表示,批評者指出風險
分析:穩定幣、支付及預測市場已成加密公司新成長點,但盈利能力仍面臨考驗
Nubank 暫停加密貨幣提現:目前已知的情況
巴菲特接班人首戰慘遭滑鐵盧,谷歌持倉浮虧30億美元
日本銀行系統故障:128家銀行同時「凍結」
超越 APY:告別黑箱信任,重估 ETH 質押的安全邏輯
阿根廷比特幣愛好者在布宜諾斯艾利斯市中心首度展出《中本聰的創世紀》藝術作品
Netflix (NFLX) 股票反彈:內部人士賣股、廣告與成長計畫
數名 Netflix 高層於2026/11初出售公司股票。聯席執行長 Theodore Sarandos 在11/03至4日期間出售27,312股,估值約為181万美元。財務長 Spencer Neumann 出售了價值約612,000美元的股票。聯席執行長 Gregory Peters 實現約169万美元,其中包括與預扣稅相關的交易。法務長 David Hyman 和董事 Bradford Smith 也減持了持股。高層出售股票可能有不同原因,不應單獨視為衡量公司前景的指標。
經歷近期承壓後,Netflix 股價於11/04前後反彈超過4%。Bill Ackman 的 Pershing Square Capital Management 將其投資組合約5%配置於 Netflix,而新的 AI 功能及對公司技術前景的正面看法,也提振了市場情緒。Netflix 公布 2026 年第三季營收134.4億美元,每股盈餘0.87美元,兩者皆高於預期,不過未來展望仍是市場關注焦點。
廣告是 Netflix 面臨的主要挑戰之一。重要廣告產品功能延遲推出,促使公司將全年廣告營收展望從30億美元下調至27億美元。內容吸引力變化以及 YouTube 等平台的競爭,也對觀眾參與度造成壓力。Netflix 正透過現場活動、遊戲和廣告尋求成長,計畫將含廣告方案拓展至15個市場,同時調整約6%的員工規模以改善利潤率。投資人可留意廣告業務成長、觀眾參與度及獲利能力。本文僅供參考,不構成投資建議。
博通 (AVGO):AI 成長、基金持倉布局與擔保風險
博通 (AVGO) 近期隨半導體板塊下跌,於11/05收盤下跌10.43%,報291.53美元。股價在11/06盤前交易中反彈逾4%。市場擔憂選舉結果可能導致 AI 監管趨嚴、資料中心審批放緩,進而引發普遍賣壓,半導體指數下跌約12%。這波走勢似乎主要與板塊情緒和政策疑慮有關,目前尚未發現明確的公司特定利空因素。
機構交易動向與 AI 成長預期也受到關注。ARK 基金在兩個交易日內出售了約1.34億美元的博通股票,同時增持 SpaceX。花旗維持買進評級,並預測博通的 AI 半導體營收在 2027 財年可能達到1,150億美元,年增幅約為一倍。截至上一季度,博通已簽訂約1,792億美元的合約;分析師則估計第四季 AI 晶片營收約為217億美元。這些預測仍有待未來業績驗證。
或有擔保也是投資人應留意的另一項因素。博通正為 Anthropic 的 AI 機架租賃安排提供相關擔保,第一階段涉及約290億美元,第二階段計畫金額最高可達430億美元。銀行計畫發行210億美元債券,以支援相關晶片融資。擔保金額不等同於已經產生的債務,但仍是需要評估的潛在風險。博通預計於12/09公布下一季度業績,管理層對 2027 財年 AI 需求的展望將受到密切關注。本文僅供參考,不構成投資建議。
Carvana 財報:銷售創紀錄、獲利強勁,內部人士出售股份
Carvana 公布第三季淨營收達80.4億美元,年增42.4%,高於市場預估的77億美元。零售銷售量創下 217,385 輛的紀錄,增加39.4%。淨利升至4.83億美元,調整後 EBITDA 則創下8億美元的新高,反映營收與獲利能力雙雙提升。
管理層預期,2026 全年調整後 EBITDA 將達到27億美元至30億美元區間的上限。Needham 維持買進評級,將 Carvana 列為交通科技領域的首選,並設定100美元目標價。強勁的業績與財測吸引投資者關注,但公司能否持續表現,仍取決於銷售、利潤率及營運成本。
內部人士交易也受到投資者關注。一份監管申報文件顯示,財務長 Mark Jenkins 計劃於2026/11/02出售 63,800 股,價值約435万美元。自 8 月以來,他計劃出售的股份總計達 191,300 股。高階主管出售股份本身並不能決定公司的前景;投資者也可能考量獲利、現金流及未來財測。本文僅供參考,不構成投資建議。
FCEL 股票:資料中心商機、製造成本與訴訟風險
FuelCell Energy(代號:FCEL)提供燃料電池電力解決方案。AI 資料中心的電力需求持續成長,可能帶來新的業務機會;然而,部分地區提議暫停核准新的資料中心,引發了對專案時程的疑慮。一項 75 兆瓦的電力專案可能受到影響;在政策疑慮升高之際,FCEL 股價近期曾在單一交易日下跌約17%。
FCEL 與 Fit Energy 簽署協議,將提供最高 380 兆瓦的燃料電池電力解決方案。其待交付訂單約為36億美元,銷售管線中約有97%與資料中心相關。公司也提取了由出口信用機構支持的4,900万美元融資安排中的第二筆款項,以支持綠色能源專案及潔淨能源出口。近期管理層異動包括 Matthew Latino 出任財務長、數位基礎設施主管 Peter Hopper 加入董事會,以及 John Dansby 負責擴大製造規模。能否將訂單轉化為營收,取決於產能、成本及專案執行。
FCEL 公布第三季營收約為3,300万美元,年減約29%,淨損約4,530万美元。Fit Energy 協議的產品成本及製造管理費用高於合約定價,因此認列約1,700万美元的合約減損費用。證券集體訴訟指控涉及公司對製造產能及成本的披露;案件仍在司法程序中。申請獲任命為首席原告的期限為2026/11/10。FCEL 的成長機會伴隨執行、融資及訴訟風險。本文僅供資訊參考,不構成投資建議。
美民主黨AI監管「攻勢」曝光:擬密集立法,嚴查科技巨頭
PFE 股票:輝瑞 2026 年第三季財報、業務策略與股息展望
PFE 是輝瑞公司(Pfizer Inc.)在紐約證券交易所的股票代號。2026 年第三季,輝瑞公布營收為165.8億美元,調整後每股盈餘為0.87美元,兩者均高於市場預期。公司將全年營收展望上調至620億美元–640億美元,並將調整後每股盈餘指引上調至2.95美元–3.05美元,顯示業績表現優於先前預期。
儘管 COVID 相關產品的需求持續下滑,輝瑞的非 COVID 業務仍在成長。第三季,癌症藥物 Padcev 的銷售額達7.2億美元,Eliquis 的銷售額達25.2億美元,年增25%。較新及收購取得的產品營收成長32%。輝瑞正擴大腫瘤產品線,透過收購 Metsera 進軍減重治療市場,並以 2029 年前節省約97億美元淨成本為目標。Cecile Guegan 也已接任財務長。
投資人也在關注輝瑞的股息與法律進展。公司宣布每股發放0.43美元現金股息,除息日為2026/11/06。季度業績公布後,分析師上調了部分盈餘預估與目標價。輝瑞也因其有關 COVID 疫苗安全性的聲明而持續面臨法律審查;同時,其子公司 Mylan 已就涉及 Wegovy 的學名藥專利問題起訴 Novo Nordisk。輝瑞的前景取決於新產品成長、成本節省、專利事宜及訴訟進展。本文僅供資訊參考,不構成投資建議。
南韓GOPAX因駭客威脅暫停加密貨幣交易及提款
不丹:一項皇家法令開放吉萊普銀行的數位貨幣儲備
5000 億美元市值蒸發背後,AI 開始動搖谷歌的搜索廣告生意
美股崩跌;比特幣重挫至7.6万美元支撐位 | WEEX TradFi 每日簡報(2026/11/06)
監管框架成型後,韓國交易所現在真正的難題是什麼?
北卡羅來納州加密貨幣自助機退款法:哪些人符合資格?何時適用?
了解北卡羅來納州加密貨幣自助機退款法:2027/01生效日期、符合資格者、通報期限,以及受害者應保留的文件。


