
核心通脹不包括石油。比特幣投資者仍無法忽視它

 設為Google首選來源
石油可能仍然是降低借貸成本和提高比特幣投資者風險偏好的障礙,即使在核心通脹中排除了能源。美國聯邦儲備系統的一項研究於11月9日發布,估計自2021年以來,油價變動與潛在通脹之間的聯繫更為強烈,這可能使貨幣寬鬆變得複雜。
這些發現為CryptoSlate最近的柴油報導中討論的融資風險提供了數據支持。它們描述了一種條件性通脹威脅:作者表示,當前石油衝擊的第二輪影響尚未顯現。
排除能源並不會消除嵌入其他產品中的每一項燃料成本。英國國家統計局解釋說,核心CPI剔除了直接的能源組成部分,同時保留了在酒店、電信和交通等價格中的間接能源成本。因此,企業可以將能源成本轉嫁到排除類別以外的價格中。
美聯儲的研究人員將加拿大、歐元區、日本、英國和美國的數據進行了整合,使用了2000年至2026年第二季度的數據。美國的指標是核心個人消費支出通脹;其他國家則使用核心消費者價格通脹。
在2021年開始的期間,模型將相對油價通脹的10個百分點的增加與核心通脹約0.14個百分點的增加聯繫起來。在2021年前的期間,估計的反應約為0.01個百分點,且統計上不顯著。
這些單位是重要的。相對油價通脹衡量的是當地貨幣布倫特價格相對於核心通脹的季度變化。該指標的10個百分點的增加與油價水平的10%的上升是不同的。該模型允許通過當前季度和之前四個季度進行傳遞。
石油可以通過內部成本達到核心價格
能源組成部分被排除,而間接成本可以保留。該模型估計,自2021年開始,油價與核心通脹之間的聯繫更為強烈。
石油進入核心通脹的間接路徑 一個分叉顯示直接燃料組成部分被排除,而間接成本仍然包括。一個虛線的最終連接標記了推斷的比特幣風險。01 / 仍然存在的石油成本輸入壓力 直接能源組成部分燃料費用被排除在核心之外 排除的其他價格中的間接成本 住宿 · 電信 · 交通 仍然存在於英國核心CPI 核心價格壓力 如果壓力持續,可能會超過直接燃料的上漲 在工作人員模擬中的更緊縮政策 比特幣推斷 延遲的融資救助 · 受限的風險偏好
石油進入核心通脹的間接路徑 直接能源組成部分離開核心CPI,但嵌入其他價格中的成本仍然存在。比特幣融資風險是一種條件推斷。01 / 仍然存在的石油成本輸入壓力 直接能源組成部分排除的其他價格中的間接成本 住宿 · 電信 · 交通 仍然存在於英國核心CPI 核心價格壓力 如果壓力持續,可能會超過直接燃料的上漲 在工作人員模擬中的更緊縮政策 比特幣推斷 融資救助可能會延遲
02 / 比較估計的油價與核心通脹的聯繫
02 / 比較估計的油價與核心通脹的關聯 2021 年前與 2021 年後 早期樣本的估計反應約為 0.01 個百分點,且統計上不顯著。 模型化核心反應,2000 年第一季至 2020 年第四季 相同相對油價通脹輸入 +10 個百分點 不是 10% 的油價上漲 2000 年第一季至 2020 年第四季 +0.01 個百分點 核心通脹反應 00.15 pp 統計上不顯著 模型化核心反應,2000 年第一季至 2020 年第四季 相同相對油價通脹輸入 +10 個百分點 不是 10% 的油價上漲 2000 年第一季至 2020 年第四季 +0.01 個百分點 核心通脹反應 00.15 pp 統計上不顯著 後期樣本的估計反應約為 0.14 個百分點。這是一個合併模型估計,而不是預測。 模型化核心反應,2021 年第一季以後 相同相對油價通脹輸入 +10 個百分點 不是 10% 的油價上漲 2021 年第一季以後 +0.14 個百分點 核心通脹反應 00.15 pp 統計上顯著 模型化核心反應,2021 年第一季以後 相同相對油價通脹輸入 +10 個百分點 不是 10% 的油價上漲 2021 年第一季以後 +0.14 個百分點 核心通脹反應 00.15 pp 統計上顯著 持續的核心壓力可能會延遲對比特幣投資者的融資緩解;比特幣的關聯仍然是一種推斷。 合併五個經濟體的估計至 2026 年第二季;美國核心 PCE,其他地方的核心 CPI。2021 年前的反應在統計上不顯著。前進路徑是上限,而不是官方預測;作者表示當前衝擊的第二輪影響尚未出現。虛線連接標記推斷的比特幣通道,而不是觀察到的反應。 來源與證據
來源
- 聯邦儲備系統工作人員備忘錄,2026 年 11 月 9 日
- 英國國家統計局對直接和間接能源成本的解釋
- 國際貨幣基金組織關於貨幣政策與加密貨幣的工作論文,2023 年
支持事實
- 2026年11月9日,美國聯邦儲備局的工作報告估算了從2000年第一季到2026年第二季,加拿大、歐元區、日本、英國和美國的面板模型,使用美國的核心PCE和其他地區的核心CPI,後疫情時期自2021年第一季開始。[1]
- 在聯邦儲備局的模型中,相對油價通脹增加10個百分點與後疫情係數下約0.14個百分點的核心通脹上升相關,而在疫情前,這一數字約為0.01個百分點,當時的傳遞效應在統計上不顯著。[1]
- 聯邦儲備局的研究使用當地貨幣的季度布倫特油價來衡量油價通脹,並允許當前及四個滯後季度的油價通脹影響核心通脹。[1]
- 英國國家統計局表示,核心CPI排除了直接的能源組成部分,但保留了嵌入在價格中的間接能源成本,例如酒店、電信和交通。[2]
- 聯邦儲備局的作者將他們的核心通脹預測路徑描述為上限,而不是中央預測,這取決於後疫情持續性和傳遞效應持續到2028年。[1]
- 在評估當前油價衝擊時,聯邦儲備局的作者表示,第二輪效應尚未顯現;他們的實證模型無法區分結構性通脹變化與更頻繁或持久的全球供應衝擊,且這些發現並非官方預測。[1]
- 在聯邦儲備局的另一個結構模擬中,較強的油價傳遞和通脹持續性需要實質上更緊縮的貨幣政策來控制通脹,即使經濟活動減弱。[1]
- 2023年8月的國際貨幣基金組織工作論文發現,美國的貨幣緊縮通過風險承擔渠道減少了一個共同的加密貨幣價格因素,支持了緊縮政策與較弱的加密貨幣風險偏好的歷史聯繫。[3]
- 將聯邦儲備局的通脹風險與國際貨幣基金組織的貨幣政策證據結合,顯示出比特幣的條件性逆風:持續的油價驅動核心壓力可能會延遲融資緩解並限制風險偏好,但這兩個來源都未顯示出對這項研究的比特幣反應。[1] [3]
方法
主要圖表是示意圖,使用英國國家統計局的核心CPI解釋和聯邦儲備局/國際貨幣基金組織的條件性融資渠道。可選的制度使用相同的+10個百分點相對油價通脹輸入的報告反應。條形圖使用共同的零基0--0.15個百分點的比例;未計算新的估算或乘數。
範圍
通過2026年第二季的五個經濟體的合併估算;美國核心PCE,其他地區的核心CPI。2021年前的反應在統計上不顯著。前進路徑是上限,而非官方預測;作者表示當前衝擊的第二輪效應尚未出現。虛線連接標記推斷的比特幣渠道,而非觀察到的反應。
資訊圖表由 CryptoSlate
比特幣的風險通過貨幣政策運行
聯邦儲備局的作者將他們的前進通脹路徑稱為上限,而不是中央預測,假設持續的持久性和傳遞效應將持續到2028年。他們的合併估算也可能捕捉到更廣泛的後疫情衝擊,而不是油價影響的持久變化。這些是工作人員的發現,而非官方的美國通脹預測。
在另一個結構模擬中,聯邦儲備局的工作人員發現,較強的油價傳遞結合更持久的通脹需要實質上更緊縮的政策,即使活動減弱。
這為比特幣創造了一個可能的逆風,通過投資者的風險承擔意願。2023年8月的國際貨幣基金組織工作論文發現,美國的貨幣緊縮通過這一風險承擔渠道減少了一個共同的加密貨幣價格因素。
比特幣的影響是從這兩項研究中得出的推論:如果石油持續對核心價格施加壓力,則可能會延遲融資緩解並限制風險偏好。這些研究並未估算比特幣價格的反應。
美國勞工統計局的時間表列出了10月份消費者物價指數報告的發布日期為11月10日。持續的核心壓力伴隨著減少的寬鬆預期將支持融資風險的解釋;持續的通脹減緩和改善的寬鬆預期將削弱這一解釋。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
任何比特幣的恢復都面臨現金問題,因為幣安的穩定幣降至320億美元
礦企MARA比特幣挖礦成本來到每枚62862美元 光電費成本就達39674美元

歐洲準備為代幣化證券制定共同標準
D-Wave (QBTS) 財報:營收成長、訂單量下滑與商業化考驗
Rigetti (RGTI) 股價反彈:財報、訂單積壓與商業進展
IonQ(IONQ)股價飆升:第三季業績、量子訂單與業務擴張
CoreWeave(CRWV)股票:債務壓力、資料中心政策與財報
Nebius Group(NBIS)股價反彈:AI 雲端需求、財報與融資風險
SK海力士(SKHY)股價反彈:AI記憶體需求、週期風險與晶圓廠計畫
今天加密市場發生了什麼?回顧加密貨幣領域的重要新聞(2023年11月9日)
Coinbase、Kalshi 和 Kraken 支持 CFTC。針對股票的永久合約爭議進入法庭
美國國會呼籲限制NVIDIA晶片對中國的出口以應對間諜醜聞
彭博社:民主黨重掌國會,加密行業在華盛頓的好日子到頭了?
加密無政府主義缺的不是新代幣,而是承諾、協調與聲譽

Pharos Network 整合 Fireblocks,RealFi 資產接入機構級托管工作流
23萬粉絲「幣圈大神」翻車:被扒出30個小號瘋狂收割粉絲
Enza公司完成600萬美元的融資,推動支付基礎設施發展
當 AI 補齊加密行業短板,這十五個創業機會值得關注
特朗普媒體在第三季度增加1,510比特幣,資產達到11.7億美元
[專文] 韓銀「穩定幣導入,需考慮與現有金融規範的衝突」
沉睡的以太坊錢包轉移460萬美元,詐騙者在三分鐘內設下陷阱
47% 最高稅率將至,澳洲加密投資者的七個減稅方案
Hyperliquid Strategies 報告 3850 萬 HYPE 國庫,部署金額達 8.02 億美元
WEEX P2P 現已支援 ILS、BHD、OMR 和 QAR — 商家招募現正開放
工作筆電上沒有音樂 App:WEEX 安全措施背後的小規則
軟銀出現近兩年來首次單季淨虧損,英特爾與數據中心「拖後腿」
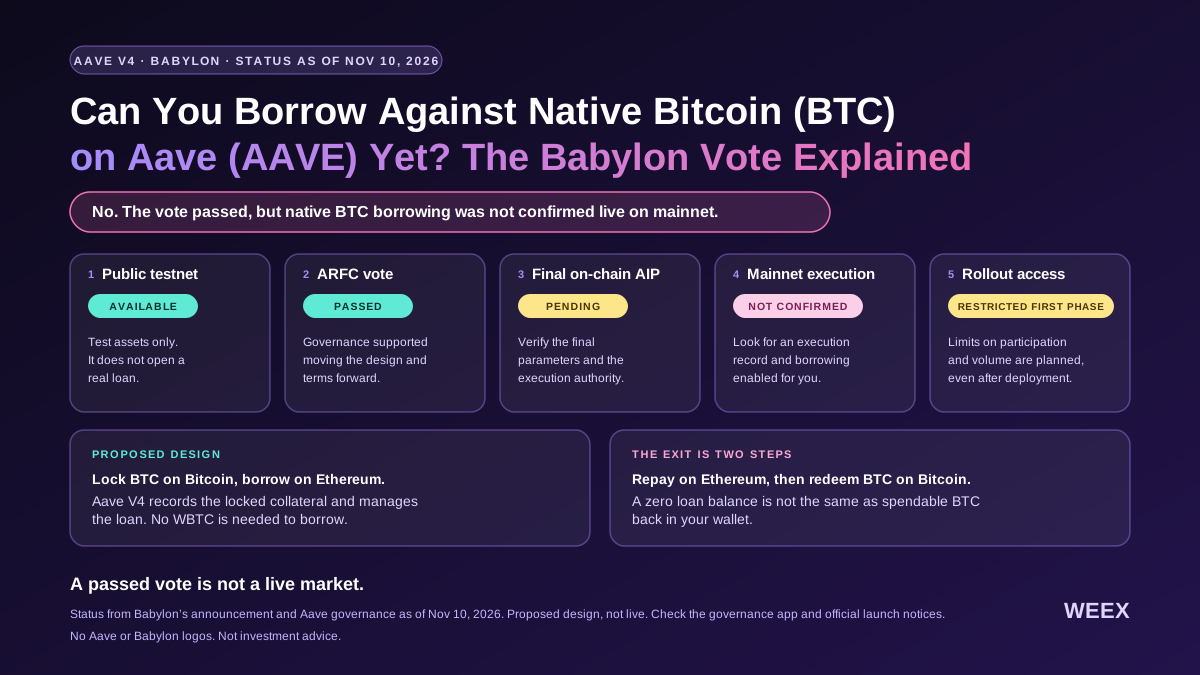
現在可以在 Aave (AAVE) 上以原生比特幣 (BTC) 借款了嗎?Babylon 投票解析
現在可以在 Aave 上以原生比特幣借款了嗎?了解 Babylon 投票通過了什麼、還有哪些項目尚待上線,以及 BTC 清算會如何進行。
為何股市上漲時,比特幣不一定跟著上漲?
金融委員會:管理股市波動性...檢查側車與高頻交易


