從 Coinbase 到華爾街:數位資產托管,正邁入制度化新階段

 設為Google首選來源
托管正從單純的資產保管服務,演變為連接機構資金、鏈上金融與數位經濟的重要信任層。
撰文:Cobo
11 月,全球數位資產基礎設施領域,迎來了一個標誌性的合規節點。
經歷 13 個月的審查、繼今年 4 月獲得有條件批准後,美國貨幣監理署(OCC)正式向 Coinbase 批復了無條件國家信託銀行牌照(National Trust Bank Charter),其旗下的 Coinbase National Trust Company 隨即投入運營。
對於這樣一家承載著龐大機構資產的加密原生企業而言,不僅意味著業務發展空間的進一步拓寬,也反映出數位資產托管正在獲得傳統金融體系更加明確的制度定位。
如果將視線進一步拉寬,這也並非孤立事件。
自 2025 年底以來,包括 Circle、Ripple、BitGo、富達數位資產及 Paxos 在內的多家頭部機構,均已相繼推進或獲批 OCC 全國性信託銀行牌照;與此同時,美國圍繞加密資產托管、穩定幣發行及銀行參與鏈上業務的監管框架也在持續完善。
一系列進展共同指向一個趨勢:數位資產托管正在從加密行業早期的專業配套服務,逐漸升級為連接傳統金融與鏈上經濟的重要基礎設施。
而隨著穩定幣支付、和 AI Agent 的發展,托管的角色也將從單純的資產保管,進一步延伸至數位資產的使用權、交易權限與執行管理。
一、告別「邊緣敘事」:托管成為主流機構入場的法定基石
要理解 Coinbase 此次獲得 OCC 批准的意義,首先需要釐清,這究竟是一張什麼樣的牌照?
OCC 是美國財政部下屬的聯邦金融監管機構,負責監管美國的全國性銀行、聯邦儲蓄協會及相關機構,Coinbase 此次獲批設立的是一家全國性信託公司(National Trust Company),與傳統意義上可以全面開展存貸款業務的商業銀行存在明顯區別。
全國性信託銀行主要圍繞信託、資產托管及相關業務開展經營,並接受 OCC 的聯邦監管,意味著 Coinbase 可以在更加明確的聯邦監管框架下開展相關信託業務,為機構客戶提供更具制度確定性的托管服務。
從 Coinbase 的申請文件來看,其規劃的托管業務也已超越傳統意義上的冷錢包存儲。
例如,Prime Vault 採用多方計算(MPC)技術,為不同客戶提供相應的獨立鏈上地址,實現數位資產的安全存儲與隔離管理;Prime Custody 則支持客戶在托管體系內進行相關交易,使資產在交易過程中繼續處於合格托管體系之內。
此外,Coinbase 還計劃通過不同業務實體之間的運營整合,讓托管客戶能夠進一步接入質押、融資和交易等服務,並探索支付及鏈上智能合約交互等業務。
這反映出一個值得關注的變化,機構需要的已經不只是能夠存放數位資產的保險庫,更包括一套能夠覆蓋資產存儲、管理、交易和運營的完整服務體系。
Coinbase 並不是唯一一家沿著這一方向發展的企業。
正如文初所言,2025 年 12 月,OCC 曾對五家數位資產相關機構的全國性信託銀行申請作出有條件批准,分別涉及 Circle、Ripple、BitGo、Fidelity Digital Assets 和 Paxos。
此後,相關審批陸續取得進展,2026 年 10 月 26 日,Ripple 宣布獲得 OCC 最終批准,設立 Ripple National Trust Bank;11 月 6 日,Coinbase National Trust Company 也正式完成設立並生效。
從最初的州級信託牌照,到進入聯邦監管框架,再到不同數位資產企業陸續申請全國性信託銀行牌照,行業正在出現一條更加清晰的制度化發展路徑。
這一趨勢背後,還有更廣泛的監管政策變化:
- 2025 年 3 月,OCC 發布解釋性文件 1183,重申聯邦監管銀行可以開展加密資產托管、特定穩定幣相關活動,以及參與分佈式賬本網絡驗證等業務,同時取消此前相關業務需要事先取得監管機構不反對意見的額外要求;
- 同年 5 月,OCC 進一步明確,聯邦監管銀行可以根據客戶指示買賣其托管的加密資產,也可以在符合第三方風險管理要求的前提下,將部分托管和執行服務外包給第三方;
- 2026 年 10 月,OCC 又發布了實施《GENIUS Act》的最終規則,對支付穩定幣的發行、儲備資產、贖回、風險管理、審計監督及部分托管活動作出進一步規定,相關規則將於 2027 年 1 月 18 日生效;
這些進展雖然分別涉及銀行業務、信託牌照和穩定幣監管,但共同指向一個方向:數位資產正在逐漸被納入更加成熟、明確的金融監管與服務體系。
那對於機構參與者而言,監管路徑逐步清晰,本身就有助於降低業務落地的不確定性,專業托管服務也注定會日漸成為機構進入這一市場的重要基礎設施。
二、從點到面:機構級托管,需要怎樣的安全體系?
如果說監管牌照解決的是托管服務商能否在明確的制度框架下開展業務,那麼技術和運營體系解決的,就是機構能否真正放心地將資產交由其管理。
對於機構而言,數位資產托管面臨的風險遠比普通用戶保存私鑰複雜。譬如一家交易所、基金管理機構或跨境支付平台,往往涉及多個業務部門、不同類型的資產以及複雜的資金流轉流程。
因此**機構級托管不僅需要確保私鑰安全,還必須明確資產歸屬、操作權限、交易審批和風險責任,**建立一套覆蓋資產、密鑰、權限和運營的完整安全體系。
首先是資產控制權與隔離問題。
機構需要明確區分自有資產與客戶資產,確保資產的權屬、賬務記錄和實際鏈上持有情況能夠相互對應。同時,還需要建立清晰的資產調撥和使用規則,避免未經授權的資產轉移或不當使用。
其次是權限管理與交易風控。
在一家機構內部,資產管理通常涉及財務、交易、風控、運營和管理層等多個角色------誰可以創建錢包?誰可以發起轉賬?誰有權審批大額交易?哪些操作必須經過多人授權?
這些問題必須通過技術和制度共同約束,像機構級錢包通常需要支持多級角色權限、多方審批、地址白名單、交易額度限制以及基於業務規則的自動化審批;對於涉及智能合約交互的業務,還需要在交易簽名前對目標合約、調用參數和潛在風險進行檢查,避免未經授權的操作直接進入鏈上執行環節。
最後是審計、運營與風險管理。
機構需要持續掌握資產狀態、交易記錄和資金流向,並具備風險監測、異常交易處理、內部審計、災備恢復及安全事件響應等能力。
從密鑰生成、備份和恢復,到權限變更、交易簽名和資金調撥,每一個關鍵操作都應當留下可追溯的記錄,只有當技術架構、權限管理和運營制度形成完整閉環,機構才能真正建立可持續的資產安全體系。
這意味著,成熟的數位資產托管實際上是一套由密碼學技術、權限治理、風險管理和運營制度共同構成的綜合體系。
三、下一代托管基礎設施將走向哪裡?
對於真正身處業務一線的金融機構、交易平台和企業客戶而言,獲得合規的業務准入只是起點,能否在複雜的鏈上環境中安全、高效地管理資金,最終取決於底層錢包與托管基礎設施的工程化能力。
因為傳統信託銀行的托管邏輯,本質上是「靜態」的------資產進入冷庫,通過低頻、人工輔助的流程完成交割;然而,當一家現代金融機構、交易所、Web3 企業或跨境支付平台真正將業務運行在鏈上時,面對的往往是傳統銀行架構難以直接承載的複雜挑戰:
- **多鏈碎片化與高頻並發:**穩定幣與機構資產分布在數十條異構公鏈上,企業需要毫秒級的 API 響應來支撐每天成千上萬筆的自動充提、歸集與清算,而非數小時甚至數天的離線審批;
- **自主權與安全性的平衡:**並非所有機構都希望將私鑰 100% 交由單一第三方黑盒保管,在合規全托管之外,也會有機構傾向於採用 MPC(多方安全計算)門檻簽名技術,實現私鑰分片的機構自持與多方協同控制,在消除單點故障的同時保留對資金的最終控制權;
- **細粒度的企業級內控:**機構金庫的管理涉及複雜的財務權限,都需要內嵌於錢包底層的可編程風控引擎在「交易簽名之前」自動攔截,而非僅依賴事後審計;
這些高頻、複雜的實戰需求,倒逼錢包與托管系統必須具備更完善的權限治理、風控策略和自動化運營能力。
與此同時,穩定幣支付與代幣化資產的發展,也在擴大托管基礎設施的服務邊界。
無論是代幣化基金、債券,還是其他現實世界資產,其發行、持有、轉讓和結算都需要可靠的資產管理體系,資產上鏈並不會自動消除傳統金融中的托管、權屬和合規問題,反而可能要求這些能力在鏈上環境中以更加透明、可編程的方式實現。
更具長期想像空間的,是 AI Agent 開始參與數位資產管理與金融活動。
過去,錢包專為人類用戶設計,用戶持有私鑰,通過前端界面主動發起交易,並對每一次操作進行人工確認。但在 Agentic Economy 中,越來越多的鏈上操作將由 Agent 7×24 小時自動完成,如果直接將完整的私鑰或無限制的錢包控制權交給 AI Agent,顯然會帶來嚴峻的安全隱患:
譬如 Agent 是否會無限制轉移資產?是否會交互惡意智能合約?是否可能因為模型幻覺、提示詞注入(Prompt Injection)或外部指令操縱而執行非預期交易?
這實際上是機構級托管理念在智能體經濟中的進一步延伸,伴隨著托管基礎設施所管理的對象,從私鑰和資產本身,延伸至身份、權限與執行策略,也必須為其建立一套可驗證、可約束、可追溯的資產使用權限體系。
從這個角度看,機構托管、MPC 錢包、穩定幣支付與 Agent 錢包,本質上都是圍繞同一個核心能力展開的不同場景------讓數位資產能夠在安全、合規且可控的前提下被管理和高效使用。
寫在最後
Coinbase 獲得 OCC 全國性信託牌照的最終批准,為數位資產托管行業的發展提供了一個重要的制度性注腳。
從監管框架逐漸明確,到機構級托管體系不斷完善,再到穩定幣支付和智能體經濟帶來新的資產管理需求,數位資產基礎設施正在經歷一次從技術驅動走向制度、技術與業務協同發展的演進。
尤其是在近期全球市場預期動盪的大背景下,它證明了數位資產基礎設施不僅沒有走向孤立,反而在以最快的速度完成合規化重塑,成為現代金融體系不可分割的組成部分。
對於機構而言,數位資產能否被安全持有、有效管理和高效使用,將直接影響其參與鏈上金融的深度與廣度;對於基礎設施服務商而言,未來的價值也在於幫助客戶建立覆蓋資產存儲、權限治理、交易執行與業務運營的完整體系。
當越來越多的金融活動轉移到鏈上,當越來越多的資產開始由軟體和智能體自主調用,安全、合規、可編程的資產控制能力,將成為數位金融不可或缺的底層支撐。
畢竟,金融可以變得更加開放,資產可以變得更加可編程,但無論誰在使用資產,信任與控制都必須始終存在。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
英企 Nscale 設立韓國法人,推進兩處以上 AI 數據中心
三明治攻擊的隱形帳單:散戶為「免費交易」多付了多少成本?
比特幣面臨250億美元的財政測試,因美國債務需求減弱
美國的時鐘,香港的答卷:市場結構立法難產對行業意味著什麼
Backpack 與日本的 Minna Bank 簽署加密貨幣服務合作協議
Bankless:鏈上 TVL 縮水後轉戰新賽道,MEGA 豪擲 $3000 萬押注 AI 推理市場
什麼是代幣化平台?它如何運作,以及為何對傳統金融(TradFi)至關重要
幣安遭駭凸顯加密貨幣交易所的資安漏洞
加密安全下一戰:智能合約之外,如何重建授權體系?
Greg Abel 今年已投入 144 億美元於沃倫·巴菲特最愛的股票,且不是蘋果
AI 交易工具:你的下一筆交易是否遵循自己的規則?
セレス與SBI控股達成資本業務合作
可以從嘉信理財提領加密貨幣嗎?外部錢包轉帳、費用與推出進度解析
了解嘉信理財加密貨幣服務何時允許提領至外部錢包、24 小時地址等待期如何運作,以及為何0.75%交易費用另行計算。
紅杉資本擬投資AI控股集團Sequence
香港推動數位資產24小時交易
AI推理初創企業悄然自研採購晶片
Anthropic旗下私募支持的合資項目Ode,推進按AI成果收費模式
初創企業Voya Energy提出方案,替代數據中心噪音巨大的柴油發電機
馬化騰最新內部講話曝光!用AI提效做好核心業務,探索AI Native與新戰場
英特爾聯合SK海力士推出方案,破解AI推理瓶頸
嘉楠科技轉向比特幣持有,礦機銷售下降96%
中國AI公司正尋求提前鎖定海外英偉達算力,擔憂美國收緊遠程訪問限制
5500萬枚ZETA待銷毀,宣布關停後的ZetaChain還在做事
a16z:歡迎來到B2A經濟時代!防了機器人幾十年,現在企業卻要排隊討好它們
SK集團高管12至14日召開會議 研討半導體、AI及能源業務戰略
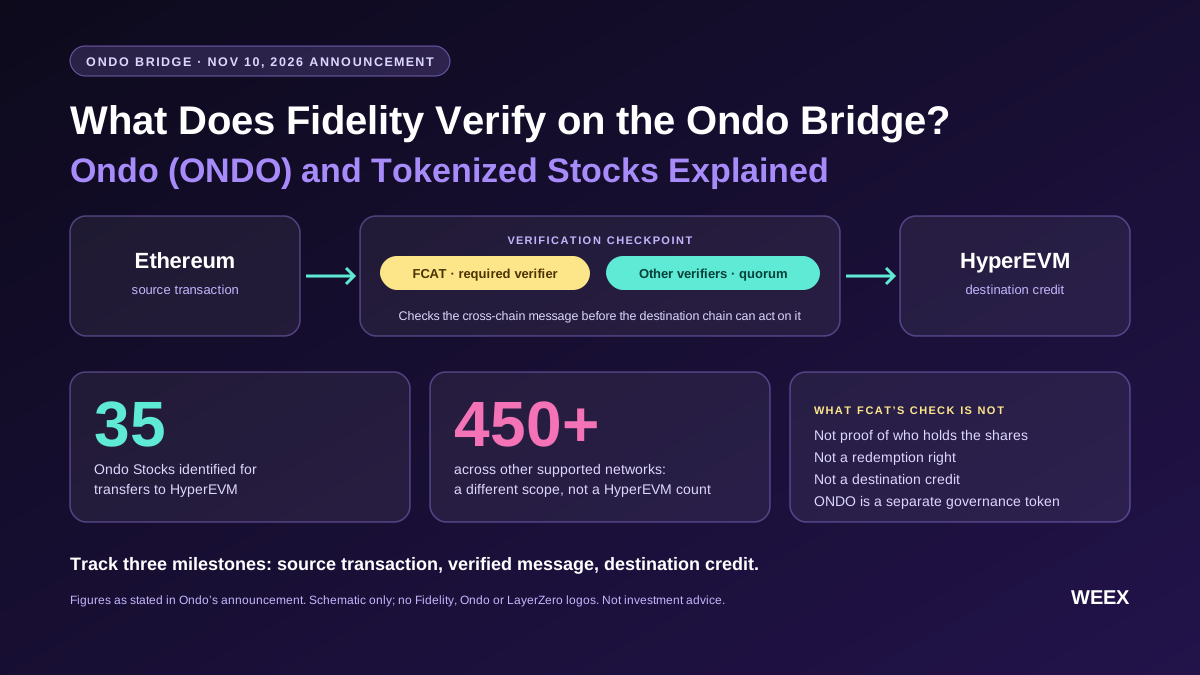
富達在 Ondo 跨鏈橋上驗證什麼?Ondo (ONDO) 與代幣化股票解析
了解富達的 FCAT 在 Ondo 跨鏈橋上驗證什麼、如何檢查代幣化股票轉帳,以及 Ondo Stocks 為何不同於 ONDO 代幣。
張一鳴最新定調:字節有能力與Anthropic和OpenAI競爭,但追平前沿最早要到2029年
一兆瓦電力,租給 AI 收益是挖礦的兩倍

Hawkeye計畫的代幣化股票:股東名冊如何運作