預測:這將是英特爾一年後的股價(提示:這意味著一個不錯的跳躍)

 設為Google首選來源


英特爾(INTC -1.52%)的股票在2026年上半年為投資者帶來了驚人的收益,但最近幾個月卻出現了顯著的波動。
事實上,自七月初以來,英特爾的股價已經回落了51%。在最近幾天,英特爾的投資者面臨了更為殘酷的情況,因為在10月29日發布第三季度業績後,股價大幅下跌。然而,英特爾的回調可能是精明投資者以有吸引力的估值購買這家頂級半導體股票的機會,特別是考慮到其穩健的上行潛力。
讓我們更仔細地看看英特爾的前景和估值,以檢查未來一年它可能帶來多少上行空間。
圖片來源:Getty Images。
英特爾的數據中心業務將在2027年推動更強勁的增長
當英特爾發布第三季度業績時,公司報告了與去年同期相比,收入增長21%,達到165億美元。公司的非GAAP每股收益(EPS)從去年同期驟增126%,達到0.52美元。
儘管客戶計算和實體人工智慧(AI)業務部門的收入下降了5%,英特爾仍然實現了如此令人印象深刻的增長。值得注意的是,這一業務是英特爾的主要收入來源,在第三季度佔其總收入的近一半。PC市場的持續疲弱,加上英特爾在市場份額上對超微半導體的損失,解釋了為什麼Chipzilla在該部門的銷售在上個季度下降。
對於英特爾的投資者來說,壞消息是PC市場的下滑將持續存在。Counterpoint Research指出,PC銷售在上個季度下降了21%,而第四季度的下降可能會更陡峭,達到27%。記憶體和其他元件的成本上升對這一市場造成了影響。好消息是,英特爾預計PC的下降將在2027年減緩,單位出貨量預計將下降10%。
然而,英特爾季度報告中最大的亮點是公司數據中心業務的驚人增長。其數據中心和AI收入與去年同期相比增長了驚人的78%,達到73億美元,幫助提升了公司的總收入和淨利潤。展望未來,英特爾預計數據中心業務在2027年將保持穩健的增長勢頭,主要受到伺服器中央處理單元(CPU)需求強勁的推動。
英特爾在最新的財報電話會議中指出,其Granite Rapids伺服器CPU已經成為“增長最快的伺服器產品之一”。同時,公司已經見證了其首款代號為Clearwater Forest的英特爾18A伺服器CPU的強勁需求,該產品將於明年開始出貨。總體而言,英特爾的伺服器CPU業務似乎在2027年有望實現健康增長,這得益於與甲骨文等主要AI基礎設施公司的合作。
英特爾指出,伺服器CPU的總可尋址市場(TAM)可能會從目前的400億美元在未來五年內增長到超過2000億美元,因為這些芯片用於處理自主AI和推理工作負載。因此,我不會驚訝地看到英特爾的DCAI業務在2027年及以後保持穩健增長,從而提升公司的整體增長,因為它開始佔據更大比例的業務。
吸引人的估值和穩健的收益增長使該股成為明智的購買選擇
英特爾的市盈率為37倍,對於一家公司來說,這在上個季度實現了三位數的收益增長,顯得相當有吸引力。更重要的是,儘管英特爾的第四季度指引低於預期,但投資者應注意,公司仍將實現可觀的收益增長。
英特爾的第四季度非GAAP EPS指引為0.25美元,顯著低於共識預期的0.43美元,但這意味著與去年同期相比增長66%。對於整個年度,分析師預計英特爾的EPS將增長驚人的254%,達到1.49美元。分析師預計英特爾的EPS增長在2027年將放緩至20%,但由於伺服器CPU的潛在價格上漲,這種情況可能不會發生。
因此,英特爾在未來一年可能會加速增長。即使華爾街對該股的走勢持樂觀態度,英特爾的12個月中位數目標價為88美元,意味著41%的上行空間。這隻AI股票確實有可能通過超越華爾街的增長預期來實現穩健的收益,從而鼓勵市場以溢價估值來回報它。
畢竟,英特爾的交易價格與iShares Semiconductor ETF相當,該交易所交易基金追蹤半導體行業,市盈率為37。因此,趁著英特爾仍然被低估,積累該股似乎是一個好主意,因為其不斷改善的數據中心前景可能會在2027年為該股注入強勁動力。
-- 價格
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
白銀ETF與白銀礦業ETF:今年哪一個表現更佳?
沃倫·巴菲特不遵循自己的標準普爾500建議。你應該這樣做嗎?
投資者的不確定性正在上升。這三個步驟可以保護你的投資組合。
JPMorgan 增持其策略 (MSTR) 股份 36%,持有 5.4 億美元的比特幣 ETF
歷史告訴我們,這是下一次熊市中最聰明的ETF
股市崩盤:歷史告訴我們市場大幅單日下跌後會發生什麼
唐华斑竹:Gate 現貨交易量逆勢增長
比特幣:Glassnode 警告流動性不足與資本外流
美聯儲加息預期加大比特幣壓力
槓桿基金淨空頭降至 12,955 BTC,較峰值下降 89%
紐約梅隆銀行接入 Figment 提供質押服務
摩根大通:股票ETF資金流入達300億美元,散戶看多股市
美國 401(k) 規則提案允許加密貨幣配置,山寨幣准入存障礙
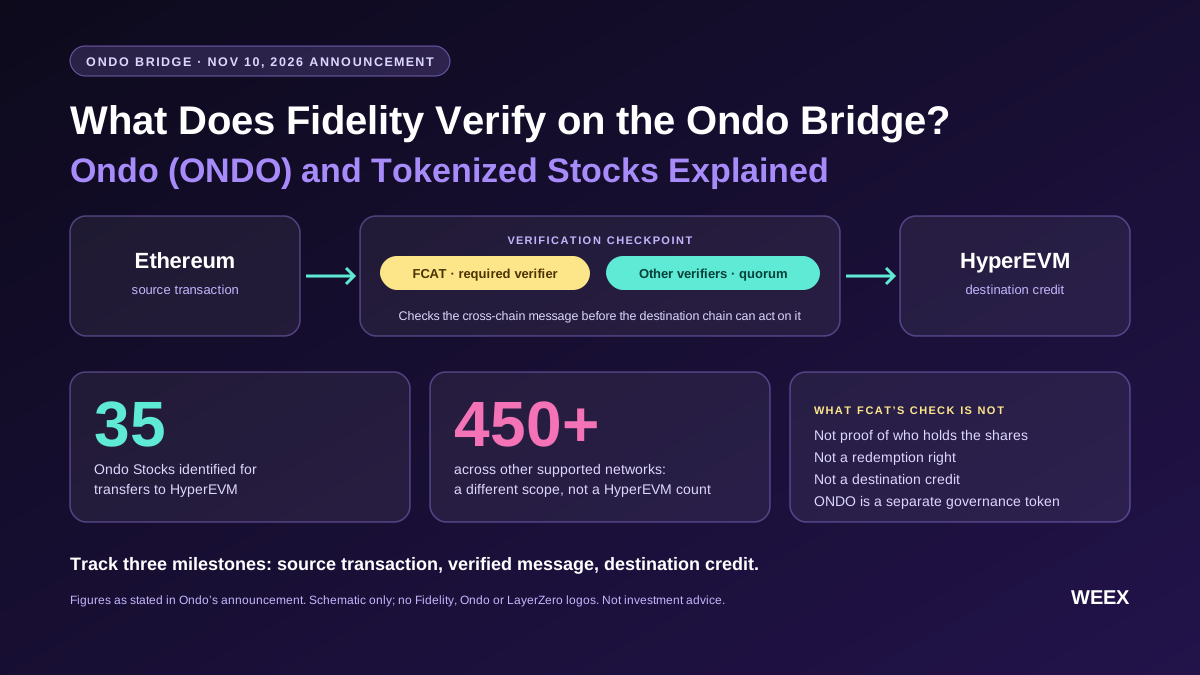
富達在 Ondo 跨鏈橋上驗證什麼?Ondo (ONDO) 與代幣化股票解析
了解富達的 FCAT 在 Ondo 跨鏈橋上驗證什麼、如何檢查代幣化股票轉帳,以及 Ondo Stocks 為何不同於 ONDO 代幣。
2026 年末復盤:政治、AI 與美聯儲,市場正在經歷一場「風險重定價」
以太坊現貨 ETF 昨日淨流出 1.45 億美元,持續 5 日淨流出
證監會拓寬中長期資金來源,維護市場平穩運行
IMC Trading 未來兩年在香港員工人數將增至88人
美國德克薩斯州下院議員提出法案,允許市和縣投資比特幣等虛擬貨幣
比特幣鯨魚積累硬幣,而ETF投資者每日拋售數百萬
購買比特幣而不押注於漲勢可能不會有利可圖
反數據中心浪潮下,AI交易還能走多遠?關鍵看GPU租賃價格
巴克萊三季度增持 48% 貝萊德比特幣 ETF,花旗新建 1.19 億美元 FBTC 倉位