AI新雲“三巨頭”已交卷,釋放什麼投資信號?

 設為Google首選來源


11月13日,三家新雲(neocloud)領頭羊最新公布的 Q3 財報,把市場最擔心的兩個問題分開回答了:需求沒有壞,交付壞了。CoreWeave (CRWV.US)與 Nebius(NBIS.US)的季報在本周先後落地,加上此前的 IREN(IREN.US),三家的收入全部超出預期,合同儲備全部創下新高。但三家的股價沒有一起漲------CoreWeave 財報后一度跳漲逾 15%,Nebius卻收跌 16.8% 至 128.64 美元。
差別不在訂單簿,而在於誰把已簽下的合同變成了能計費的機櫃。人工智能的蓬勃發展被譽為新雲運營商的巨大機遇,但事實證明,構建滿足需求的能力是一場代價高昂的與時間賽跑。
需求側:三家都超預期,但收入質量要打折
CoreWeave 當季營收 36.61 億美元,同比增長 168%,高於市場約 35.5 億美元的共識;合同儲備從 6 月底的 1040 億美元升至 1325 億美元,一年前僅 556 億美元。Nebius 營收 9.81 億美元,同比增長 571%,是三家中最快的,其中 AI 雲業務 9.74 億美元。IREN 的財季截至 9 月底,營收 2.28 億美元,環比增長 66%,AI 雲收入 2 億美元、環比增長 182%,分部毛利率約 86%。
但有一個數字必須單獨拎出來:Nebius 這 9.81 億美元里,約 3.25 億美元來自"輕資產合作模式"第一階段的非經常性收入,而是一次性收入。剔除後,其內生增速仍快,但"571%"這個標題數字不能直接拿去與 CoreWeave 的 168% 並列。
三家的共同點更值得注意:合同都在往長里簽。Nebius 與 Meta 有五年 120 億美元協議,IREN 與微軟有五年約 97 億美元合同,CoreWeave 的 1325 億美元儲備里,2027 年已推向市場的算力基本售罄------CEO Michael Intrator 在電話會上說,合格客戶需求約為同期可用容量的 10 倍。
定價權回來了,這才是打掉空頭的證據
過去兩個月壓制新雲股價的核心論點有兩個值得注意:GPU 殘值會歸零、折舊會把利潤吃光。Q3 給出的反駁不在新卡,而在舊卡。
Intrator 披露,第三季度基於英偉達 Ampere、Hopper 架構的上一代 GPU 租賃價格環比上漲 30% 至 50%,且高於原始合同價格;部分設備正在簽訂超過會計折舊年限的多年期合同。公司 7 月將各類服務價格上調約 25%,三季度末再上調約 10%。目前的價差是:四至五年期長期合同年化收入約每兆瓦 2000 萬至 2500 萬美元,短期合同超過 4000 萬美元。
Nebius 的曲線同向:Q3 新簽合同定價超過每兆瓦 2500 萬美元,Q2 還是 2000 萬至 2500 萬美元。IREN 則給出更直接的一條------新的五年期合同每兆瓦 2200 萬美元,H100 重新簽約價格是原來的兩倍。
舊卡漲價的意義在於,它同時否掉了"殘值歸零"和"折舊吃掉利潤"兩個假設的一半:如果一張三年前的卡能在合同到期後以更高價格續出去,折舊年限就不是風險源,而是利潤的延期確認。當然,這條證據目前只覆蓋三家自述的合同樣本,不構成全行業價格指數。
融資側:預付款在替代債務,利息仍在吞利潤
三家的負債都在快速上升,但結構在變------從"借來的錢建機房"轉向"客戶先付錢建機房"。
CoreWeave 的債務規模 9 月底約 469 億美元。Intrator 的說法是,增長由多重資金來源支持:客戶合同擔保的融資、經營現金流,以及未來三個月約 90 億美元的客戶預付款與保證金。問題在利息:當季 GAAP 營業利潤 2.07 億美元,淨利息支出 8.46 億美元,同比增長 173%,增速已跑在收入前面;按調整後營業利潤 3.79 億美元計,也只覆蓋利息的 45%。四季度利息指引為 10.5 億至 11.5 億美元,單季已相當於全年調整後營業利潤指引中值(13.25 億美元)的八成以上。好消息是加權平均債務成本已降至 7.9%。
Nebius 的融資結構是三家最乾淨的。Q3 簽約客戶預付款覆蓋相關資本開支的 100% 以上,Q2 還只有 50% 至 60%;公司預計 2026 年收到 100 億美元預付款、2027 年 170 億至 200 億美元,加上以投資級客戶合同為抵押的貸款,可覆蓋 2027 年 400 億至 450 億美元資本開支的 75% 至 85%。季末現金 74 億美元,10 月還從花旗拿到 35 億美元融資額度。
IREN 走的是第三條路:聯席 CEO 稱公司沒有債務,客戶對五年期合同預付約 90% 的相關 GPU 資本開支。代價是體量小------本財年剩余計劃資本開支約 150 億美元,其中約 60 億美元尚待落實融資。
真正的軟肋:延期,而不是需求
Nebius 和 IREN 是雲計算領域的後起之秀,它們近期已將業務重心轉向雲計算,目前正在擴充產能以完成已獲得的首批大訂單。對它們而言,衡量成功與否的關鍵在於能否快速高效地履行這些承諾。
Nebius 是本周唯一明確下修指引的一家。2026 年營收被壓到 30 億至 34 億美元區間的下限(約 30 億美元),低於 LSEG 共識的 33.7 億美元。原因不在需求,在新澤西 Vineland:第三方運營商 DataOne 在 Bloom Energy 燃料電池還沒爬坡完成時就提前結束了臨時供電,站點進度落後數月。微軟合同(最高 194 億美元)的容量,目前計劃略超一半在年底前交付,其餘推到 2027 年二季度。公司強調延遲部分沒有被取消,自有站點"按期或提前"。
IREN 的延遲更微妙:Horizon 1 已在 8 月交付微軟並拿到英偉達 Exemplar 認證,但微軟隨後要求重新配置並升級部分網絡基礎設施,好讓 200 兆瓦容量服務最新一代前沿模型。超過 40 億美元的 ARR 目標因此從年底推到 2027 年 1 月,最遲可能延至 2 月底。公司的說法是增量資本開支"完全微不足道"、不產生違約金。另一方面證據是,微軟上季資本開支因 IREN 端的延遲而減少。
CoreWeave 反而是三家唯一"提前"的:全年資本開支指引下限從 350 億上調至 370 億美元,理由是基礎設施交付比原計劃更快。
CoreWeave是最大的新型雲公司,Nebius和IREN也都處於淨虧損狀態。考慮到目前正處於持續的投資和擴張周期,這種情況可以理解,但投資者已經開始更加密切地關注成本增長的速度。
更值得警惕的是客戶側的態度變化。據報導,微軟正在收緊對 IREN、Nebius、Nscale 等新雲供應商項目的審查,重新評估是否簽署新協議。三家的訂單簿都高度集中於少數超大客戶,這意味著"延期"不只是排期問題,還可能影響下一輪簽約。
-- 價格
三家的差別,是"房東"與"承包商"的差別
把三份財報放在一起看,差異不在增速,而在資產與合同的匹配方式。
CoreWeave 是三者中定價權最強、也是槓桿最重的一家:2027 年售罄、舊卡漲價、利潤率從 Q1 的 1% 升到 Q3 的 10% 以上,但單季利息已接近全年調整後營業利潤的水平,自由現金流為負 77 億美元。它賭的是"只要需求足夠緊,融資成本可以被轉嫁"。
Nebius 是融資結構最乾淨、增速最快的一家,但兩處細節要看清:約三分之一的季度收入是非經常性的;同時把伺服器與網絡設備的折舊年限從 4 年延長到 5 年,並以此假設給出 2027 年四季度稅前盈虧平衡的指引。折舊年限是會計選擇,不改變現金流。
面對融資環境收緊,Nebius越來越依賴大客戶長約的預付款和以長約作抵押的借款來覆蓋Capex(2027年預付款+抵押融資可覆蓋Capex的75%~85%)。代價是:議價權向大客戶傾斜,無法把產能更多留給高價短約,原本"短約靈活定價+低負債"的相對CoreWeave的核心優勢正在減少,兩者估值差也將縮窄。
IREN 彈性最大、體量最小:AI 雲收入環比接近翻三倍、毛利率 86%、德州 2.15 吉瓦已併網、積壓訂單203 億美元中約三分之二來自投資級對手方。但它對單一客戶的依賴也最重,ARR 里程碑已經被一份合同的設計變更推著走了兩個月。
市場給出的價格
年初至今,Nebius 漲 54%,CoreWeave 跌 21%,IREN 跌 48%。賣方仍然一邊倒地看多:CoreWeave 41 位分析師中 31 位給買入、12 個月平均上行空間 112%;Nebius 22 位中 15 位買入、上行 116%;IREN 20 位中 15 位買入、上行 191%。
受雲服務需求激增的推動,新雲概念股在今年大部分時間裡持續上漲。但過去兩個月,由於市場對大型科技公司雲支出的可持續性、新雲公司以債務驅動的商業模式以及人工智能概念股整體下滑的擔憂,市場情緒有所減弱。
三家都還在淨虧損。市場這輪重新定價的,不是"需求會不會來",而是"合同能不能按時變成收入、以及為此要付多少利息"。Q3 的答案是一半一半:定價權在改善,交付在拖後腿,利息仍在吞掉利潤。這三條線,誰先修好第二條,誰就先拿到估值的修復。
此外,近幾個月來人工智能相關股票的普遍回調、英偉達首席執行官黃仁勳的離職、Nebius 和 Iren 的一些數據中心項目延期,以及即將上任的民主黨領導的國會對人工智能的謹慎態度,仍然是不確定因素。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
Hack Coldcard:NVK 提到 15 次審核,Luke Dashjr 談到謊言

英偉達醜聞背後,AI板塊暗藏上行機遇
全球股票基金單周吸金510億美元,創近兩個月新高!美銀拆解“言行不一”:看空者眾多,實際做空者寥寥
忘掉「壯麗七巨頭」。伯克希爾·哈撒韋可能是更好的長期投資選擇。
蘋果是全球最大的公司,英偉達排名第二。今天投資每家公司1萬美元,到明年年底可能值多少?
台積電的驚人增長清楚顯示晶片拋售過度。這裡是值得大量購買的最佳股票
預測:這家數據中心股票在2027年將持續下滑
我們會起訴他們”:加拿大威脅起訴斯泰蘭蒂斯
從私鑰保護,到系統性防禦:AI 時代,Crypto 如何重建安全與信任?
這五家服裝和鞋類股票的不同之處
數位信用:比較六種比特幣優先股
100 個信徒、10 個 ETH,早期加密項目募資應該這樣融資?

CFTC 和 DOJ 起訴阿肯色州以阻止 Kalshi 賭博訴訟

比特幣:因為擔心綁架,鯨魚將50億美元交給黑石
西歐加密貨幣經濟達到2.08兆美元,穩定幣使用激增
Chainstack 追蹤客戶資料外洩至暴露的管理工具
Anthropic還沒上市,幣圈玩家已經賺了一筆
FATF《詐騙園區資金報告》解讀:虛擬資產成為核心洗錢渠道
Anthropic到底值多少錢?
Bloom Energy 與 Constellation Energy:現場電力或電網電力,哪個在數據中心中勝出?
BNY Mellon 為 Invesco Galaxy 比特幣 ETF 增加了保管服務:這項保管申報會帶來什麼變化?
捷克央行測試DLT債券,排除穩定幣
韓國提議停止加密資產的提款:當交易所懷疑被駭時會發生什麼?
這六家數據軟體公司幫助企業將人工智慧付諸實行
Chainlink 與 Moody’s 完成跨鏈信用評級測試網試點
Bit Digital 2026年第3四半期:解讀ETH庫存與擔保的關係
Canton Coin ETF 與11月13日:SEC 屆出所述與未述之事
CARF 客戶交易資訊報告:從鏈上流水到稅務申報需要哪些數據處理?
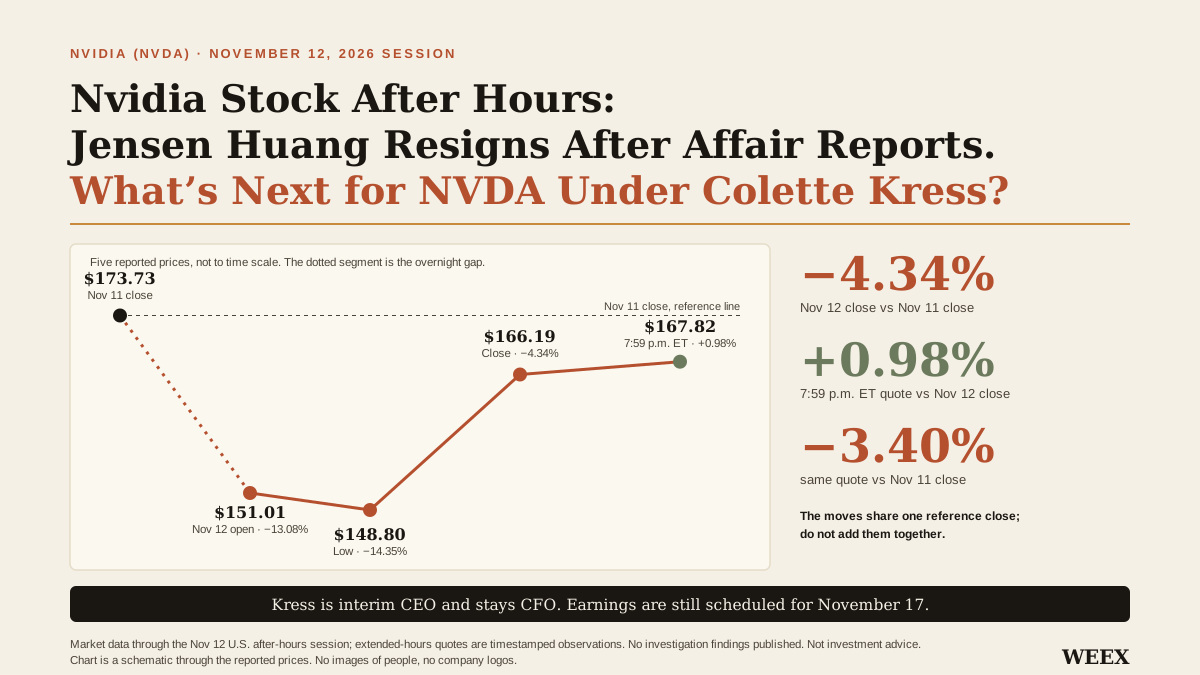
輝達盤後股價:黃仁勳在婚外情報導後辭職。科萊特·克雷斯接任後,NVDA 接下來如何?
黃仁勳辭職後,輝達下跌4.34%,盤後則上漲0.98%。了解科萊特·克雷斯獲任命對 NVDA 和11/17財報有何影響。