
CoreWeave 與 Nebius Group:一個飆升,另一個暴跌。兩個新雲的故事

 設為Google首選來源


關於人工智慧(AI)未來的持續問題是,這種不斷增長的需求是否可持續,以及它能合理持續多久。對數據中心日益負面的公眾意見以及 Nvidia 首席執行官黃仁勳最近的辭職,只讓這個已經複雜的問題變得更加複雜。
新雲運營商的結果可能提供一些急需的見解。這個新興的雲計算領域積累了圖形處理單元(GPUs)和其他高性能芯片,以為用戶提供進行 AI 處理所需的計算能力。所謂的 GPU 作為服務(GPUaaS)的需求為這個行業提供了另一種觀點。
CoreWeave (CRWV -6.45%) 和 Nebius Group (NBIS -8.81%) 是這一新興運動的風向標,因此吸引了投資者的注意,成為 AI 更廣泛採用的標杆。CoreWeave 在週二市場收盤後發布了其財務結果,而 Nebius Group 則在週四緊隨其後。投資者對結果的反應講述了兩個截然不同的故事。
圖片來源:The Motley Fool。
編織出令人印象深刻的季度
CoreWeave 擁有成為全球最大的新雲提供商的殊榮,該公司第三季度的結果幫助展示了原因。收入激增 168% 至 36.6 億美元,而其營業收入則增長約四倍,達到 2.07 億美元。沉重的債務負擔和由此產生的利息對其底線造成了壓力。因此,其每股虧損擴大至 1.27 美元,較去年同期的 0.22 美元有所增加。
為了給這些數字提供背景,分析師的共識預測收入為 35.6 億美元,每股虧損為 1.46 美元,因此該公司輕鬆超過了這兩個門檻。
首席財務官 Nitin Agrawal 揭示,CoreWeave 將在接下來的三個月內收取 90 億美元的客戶預付款,並已償還一半的現有延遲提款定期貸款(最古老且最昂貴的)——這些貸款幫助資助其資本支出(capex)。他還指出,該公司的加權平均債務成本已降至 7.9%,遠低於其無擔保票據的利率,約為 15%。
同樣值得注意的是,該公司不斷增長的訂單積壓,年增長 138% 至 1325 億美元。這一不斷增長的未來業務訂單推動了強勁的預測。
管理層提高了公司的全年展望,預測收入在指導中點為 131.5 億美元,較三個月前發布的 128 億美元有所上升。
投資者對這一好消息表示歡呼,該股在報告發布後的第二天飆升 25%。
驚人的增長,但……
不甘示弱,規模較小的競爭對手 Nebius Group 報告了更令人印象深刻的結果,儘管基數較小。第三季度,收入增長加速,年增長 571% 至 9.81 億美元。該公司將調整後的淨虧損減少至 3800 萬美元,較去年同期的 1.2 億美元有所下降,導致每股虧損為 0.13 美元。
為了提供背景,分析師的共識預測收入為 9.07 億美元,調整後每股虧損為 0.63 美元,因此 Nebius 也輕鬆超過了這兩個門檻。
然而,這就是兩者分道揚鑣的地方。Nebius 下調 了其全年展望至 30 億至 34 億美元範圍的下限——管理層指出,今年的一部分收入將轉移到明年上半年。同時,Nebius 將其資本支出預測提高至 270 億美元,較之前的指導範圍 200 億至 250 億美元有所上升。
不幸的是,這些結果讓投資者感到猶豫,導致該股在結果發布後下跌 16%。
最大的啟示
那麼,為什麼這兩家最大的新雲運營商會走向不同的方向?
就其本身而言,CoreWeave 解決了投資者最大的擔憂之一。該公司從昂貴的無擔保債務轉向延遲提款設施——並利用客戶合同來擔保貸款——顯著降低了其債務成本。此外,接下來三個月的 90 億美元客戶預付款將為 CoreWeave 提供更大的財務靈活性。
另一方面,指導下調和支出增加的組合是對 Nebius Group 的一擊。然而,更大的擔憂是將產能上線的延遲,這使得其預期的部分收入轉移到明年。
簡而言之,雖然兩家公司都在快速增長,但 CoreWeave 的執行力給了它優勢——提升了投資者的信心。此外,CoreWeave 的估值僅為銷售額的 3 倍,遠比 Nebius Group 的 22 倍銷售額更具吸引力。
-- 價格
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡
Hack Coldcard:NVK 提到 15 次審核,Luke Dashjr 談到謊言

英偉達醜聞背後,AI板塊暗藏上行機遇
全球股票基金單周吸金510億美元,創近兩個月新高!美銀拆解“言行不一”:看空者眾多,實際做空者寥寥
忘掉「壯麗七巨頭」。伯克希爾·哈撒韋可能是更好的長期投資選擇。
蘋果是全球最大的公司,英偉達排名第二。今天投資每家公司1萬美元,到明年年底可能值多少?
台積電的驚人增長清楚顯示晶片拋售過度。這裡是值得大量購買的最佳股票
預測:這家數據中心股票在2027年將持續下滑
我們會起訴他們”:加拿大威脅起訴斯泰蘭蒂斯
從私鑰保護,到系統性防禦:AI 時代,Crypto 如何重建安全與信任?
這五家服裝和鞋類股票的不同之處
AI新雲“三巨頭”已交卷,釋放什麼投資信號?
數位信用:比較六種比特幣優先股
100 個信徒、10 個 ETH,早期加密項目募資應該這樣融資?

CFTC 和 DOJ 起訴阿肯色州以阻止 Kalshi 賭博訴訟

比特幣:因為擔心綁架,鯨魚將50億美元交給黑石
西歐加密貨幣經濟達到2.08兆美元,穩定幣使用激增
Chainstack 追蹤客戶資料外洩至暴露的管理工具
Anthropic還沒上市,幣圈玩家已經賺了一筆
FATF《詐騙園區資金報告》解讀:虛擬資產成為核心洗錢渠道
Anthropic到底值多少錢?
Bloom Energy 與 Constellation Energy:現場電力或電網電力,哪個在數據中心中勝出?
BNY Mellon 為 Invesco Galaxy 比特幣 ETF 增加了保管服務:這項保管申報會帶來什麼變化?
捷克央行測試DLT債券,排除穩定幣
韓國提議停止加密資產的提款:當交易所懷疑被駭時會發生什麼?
這六家數據軟體公司幫助企業將人工智慧付諸實行
Chainlink 與 Moody’s 完成跨鏈信用評級測試網試點
Bit Digital 2026年第3四半期:解讀ETH庫存與擔保的關係
Canton Coin ETF 與11月13日:SEC 屆出所述與未述之事
CARF 客戶交易資訊報告:從鏈上流水到稅務申報需要哪些數據處理?
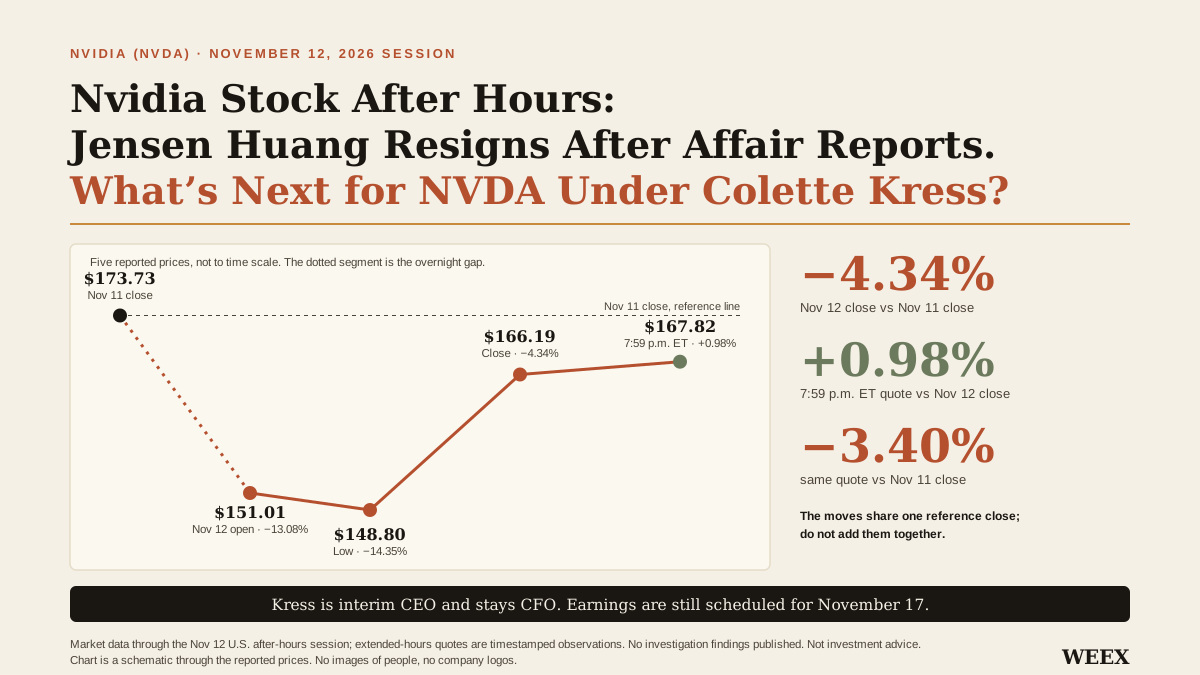
輝達盤後股價:黃仁勳在婚外情報導後辭職。科萊特·克雷斯接任後,NVDA 接下來如何?
黃仁勳辭職後,輝達下跌4.34%,盤後則上漲0.98%。了解科萊特·克雷斯獲任命對 NVDA 和11/17財報有何影響。


